

9月21-24日钢市周预警:震荡调整
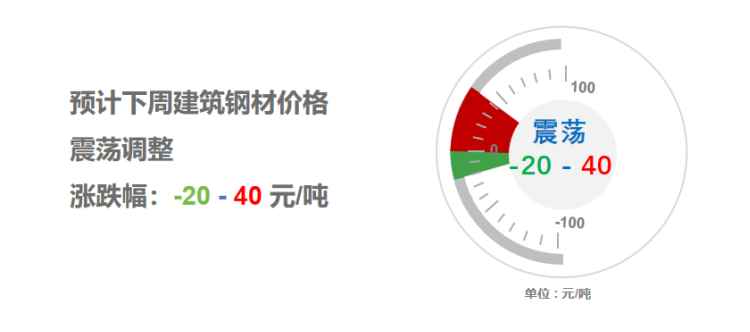
2026年09月18日15:15 来源:西本资讯摘要:预计,下周(9 月 20 日 - 9 月 24 日)螺纹现货需求不济,震荡调整运行,波动区间参考 - 20 至 40 元 / 吨。
一、建材钢材价格变动情况
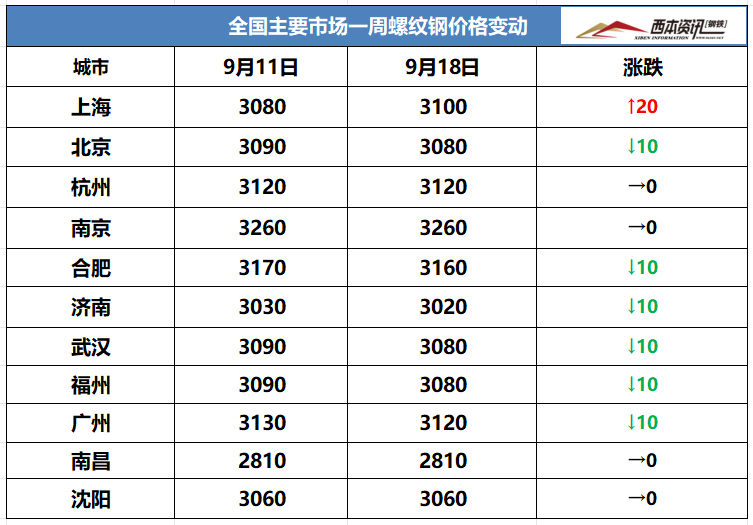
(1)本周国内建筑钢材行情窄幅调整,截至9月18日,西本指数报在3430,周环比持平。
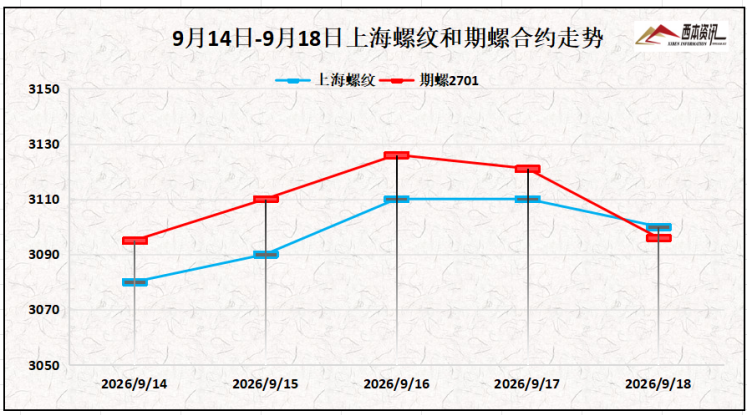
(2)本周初,现货交易不佳,多头主动减仓,盘面反弹乏力,期螺合约震荡收跌;周二,中钢协发布自律控产倡议书,供给收缩预期升温,但成交未见放量,钢厂亏损仍存,盘面反弹力度有限;周三,控产预期持续发酵,需求日环比增加,现货报价小幅见涨,盘面期螺震荡上行;周四,前期控产利好逐步消化,终端需求未见放量,盘面冲高后回落。截止周五收盘,螺纹2701主力合约大幅下挫,并报在3096。
(3)价格变动因素
【利多】
(1)2026年1-8月份中国规模以上工业增加值同比增长5.3%;
(2)统计局:8月份,我国粗钢产量7461万吨,同比下降3.7%;
(3)1-8月份,中国钢筋累计产量11354万吨,同比下降11.8%
【利空】
(1)1-8月中国汽车累计产量2030.8万辆,同比下降3.3%;
(2)统计局:1-8月中国水泥产量9.89亿吨,同比下降9%;
(3)1-8月房地产开发投资47979亿元,同比下降19.9%;
二、上周原料行情分析
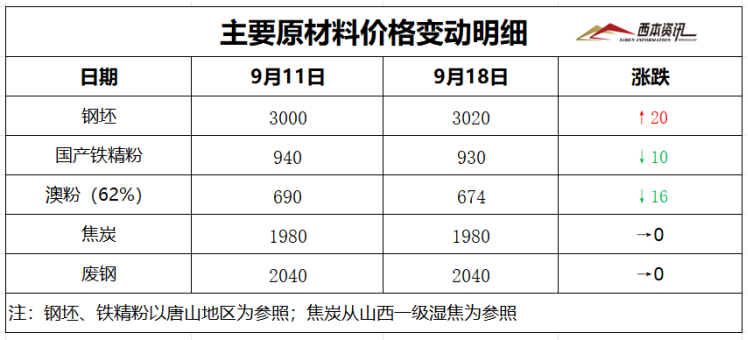
(1)原料价格变动
(2)原料成本分析
本周焦炭市场持稳运行,随着原料煤价格高位承压,焦企亏损程度明显缓解,部分焦企有提产行为,但多数焦企受成本限制,产量提升幅度有限,焦炭供应仍有缺口。不过,钢企亏损严重,对焦炭采购比较谨慎。本周港口铁矿库存量小幅去库,日均疏港量维持高位,需求端铁水产量小幅回落,高炉检修增多,节前补库需求偏谨慎,矿价上行动力不足,海运费高位对矿价形成一定底部支撑。综合来看,下周国内焦炭市场延续平稳运行,进口矿行情低位整理为主。当前钢厂利润:高炉利润-188元/吨,周环比增加48元/吨;电炉利润-80元/吨,周环比增加30元/吨。
三、供给情况分析
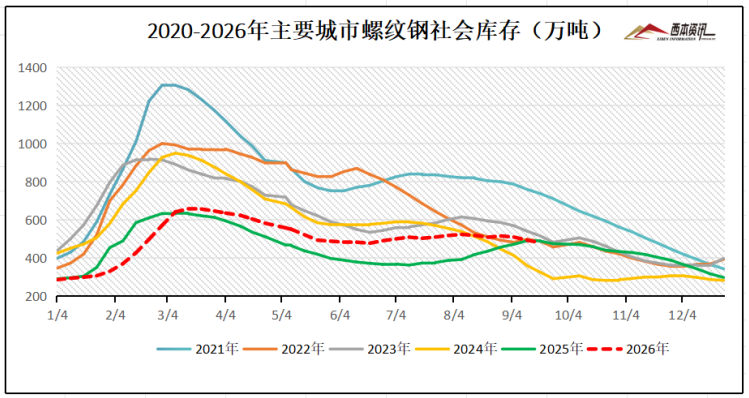
社会库存来看,全国主要样本城市螺纹钢累计库存479.49万吨,周环比下降13.06万吨;线材累计库存63.85万吨,周环比下降2.96万吨;五大钢材品种累计库存1156.48万吨,周环比下降15.69万吨。
四、宏观信息面
1、前8月中国粗钢产量同比下降3.1%
8月份,我国粗钢产量7461万吨,同比下降3.7%;1-8月,我国粗钢产量65185万吨,同比下降3.1%。8月份,我国钢材产量11475万吨,同比下降5.5%;1-8月,我国钢材产量95075万吨,同比下降1.7%。
2、前8月房地产开发投资同比下降19.9%
国家统计局数据显示,1-8月份,全国房地产开发投资47979亿元,同比下降19.9%;其中,新开工面积下降24.8%。新建商品房销售面积和销售额分别下降12.1%和13.0%,房企到位资金同比下降21.0%,其中国内贷款下降33.3%。
3、前8月规模以上工业增加值同比增长5.3%
国家统计局数据显示,8月份,规模以上工业增加值同比实际增长5.2%,增速比上月加快0.7%。从环比看,8月份,规模以上工业增加值比上月增长0.54%。1-8月份,规模以上工业增加值同比增长5.3%。
4、前8月中国汽车产量同比下降3.3%
国家统计局数据显示,8月中国汽车产量269.7万辆,同比下降2.7%;1-8月累计产量2030.8万辆,同比下降3.3%。其中,8月新能源汽车产量164.7万辆,同比增长21.9%;1-8月累计产量1059.1万辆,同比增长11.3%。
五、下周行情预判
上半周,中钢协发布行业自律控产降库倡议书,供给收缩预期升温,期螺合约震荡攀高,市场情绪有所恢复,现货报价震荡见涨;下半周,美联储宣布加息,终端需求不及预期,多头止盈减仓离场,市场交易环比减量,现货报价小幅回落。
当前来看,全国大部气温转凉,利于户外施工推进,但终端项目资金偏紧,地产新增开工乏力,旺季需求不及预期,难以带动钢价走强上行。与此同时,钢企普遍处于亏损状态,被动检修增多带来供给收缩,低价原料端形成一定成本托底,现货涨跌空间受限。随着中秋、国庆双节临近,下周初部分供货商少量备货,刚需存在短期脉冲,但持续性有限,后半周市场逐步进入休假模式,市场交易逐步萎缩。预计,下周(9 月 20 日 - 9 月 24 日)螺纹现货需求不济,震荡调整运行,波动区间参考 - 20 至 40 元 / 吨。