

[库存看市场]库存持续下降,钢价区间震荡
2026年09月19日06:16 来源:西本资讯摘要:期螺摇摆,现货反复;频繁试探,劲头不足。这是本周市场的主要特色。接下来,预计终端需求稳定,投机需求观望,期货继续波动,现货窄幅调整。
本周(9月14日—9月18日),西本资讯监测的数据显示,截至9月18日,全国69个主要市场25mm规格三级螺纹钢平均价格为3430元/吨,周环比下跌6元;高线HPB300φ6.5mm平均价格为3592元/吨,周环比下跌9元。
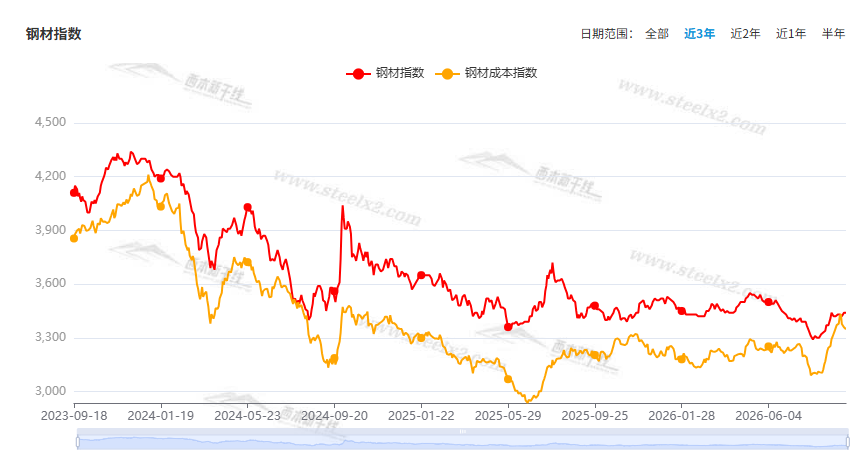
本期,全国主要市场建筑钢材价格波动运行:其中,北方钢厂挺价,市场起伏;南方需求正常,上下试探。本周西本钢材指数微调,成本指数回落,显示长流程钢厂利润空间有所修复;本周螺纹钢期货主力合约回升受挫,对现货有压制作用。(下图为红色线条为钢材指数,黄色线条为成本指数)
期货方面,本周黑色系主力合约重心下移。其中,热卷2701合约周五夜盘收在3302元,较上周五收盘3318元下跌16元;螺纹钢2701合约周五夜盘收在3104元,较上周五收盘3102元上涨2元;从全周走势情况看,原料端主动回调,成材端受到拖累。
回首本期,消息面相对平静,原料现货回落,螺纹现货震荡,当前行业面有什么变化?后期钢价走势如何?一起看看西本资讯监控到的相关库存数据,再具体分析。
一、上海市场分析
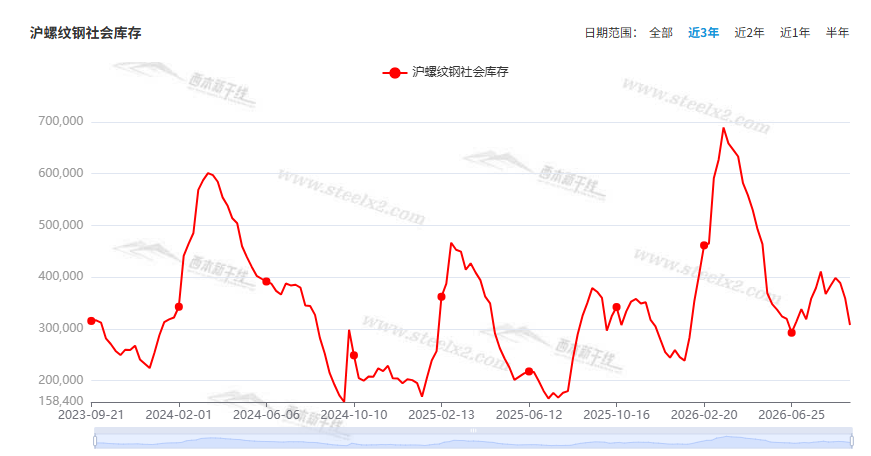
据西本资讯监测库存数据:截至9月17日,沪市螺纹钢库存总量为30.74万吨,周环比减少5.18万吨,降幅为14.42%(见下图);目前库存量较上年同期(9月11日的37.86万吨)减少6.43万吨,降幅为16.98%。本周沪市螺纹钢库存环比下降,同比降幅扩大。
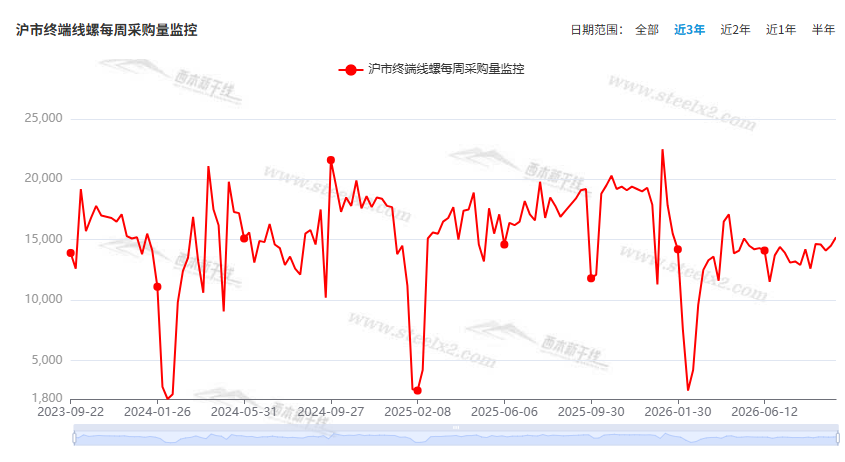
本期,西本资讯监测的沪市线螺周终端采购量为1.52万吨,环比前一周增加4.83%(见下图)。本周终端需求环比继续回升。
本期西本钢材指数震荡,市场价格起伏:周一,横盘等待;周二,小幅上移;周三,稳步提升;周四,盘中松动;周五,整体回落。当下上海市场现状是:供应没有提升,库存大幅减少;需求小幅改善,商家预期谨慎。本周市场价格区间反复,预计下周继续试探。
二、库存总结分析
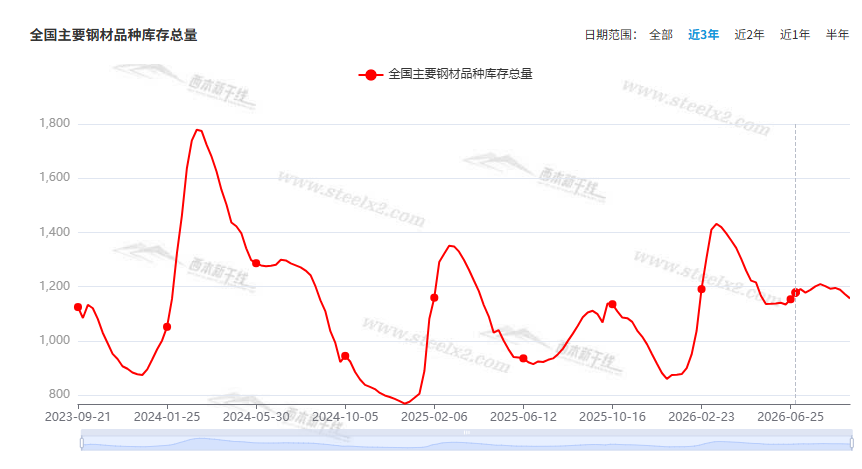
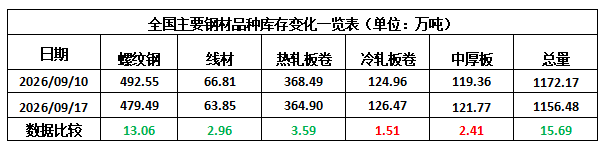
本期,全国35个主要市场样本仓库钢材总库存量为1156.47万吨,周环比减少15.69万吨,降幅为1.34%。主要钢材品种中,螺纹钢库存量为479.49万吨,环比减少13.06万吨,降幅为2.65%;线盘库存量为63.85万吨,周环比减少2.96万吨,降幅为4.43%;热轧卷板库存量为364.90万吨,周环比减少3.59万吨,降幅为0.97%;中厚板库存量为121.77万吨,周环比增加2.41万吨,增幅为2.02%;冷卷板库存量为126.47万吨,周环比增加1.51万吨,增幅为1.21%。
据西本资讯历史数据,当前库存总量较上年同期(2025年9月18日的1110.82万吨)增加45.65万吨,增幅为4.11%。分品种看,本期五大钢材品种中,中厚板和冷轧板卷库存回升,其它品种库存下降。(见下图)
本周,华东区域建筑钢价格环比变化不大。截至周五,以各地西本优质品为参照物,华东市场螺纹钢主流基准价格从2820元到3270元/吨不等,周环比波动10元/吨。
本期,影响市场走势的行业资讯主要有(以时间先后排序):
央行:前八个月人民币贷款增加10.44万亿元
央行数据显示,前八个月人民币贷款增加10.44万亿元。分部门看,住户贷款减少1.03万亿元,其中,短期贷款减少1.05万亿元,中长期贷款增加188亿元;企(事)业单位贷款增加11.26万亿元,其中,短期贷款增加4.18万亿元,中长期贷款增加5.64万亿元,票据融资增加1.29万亿元;非银行业金融机构贷款减少4380亿元。
央行: 前八个月人民币存款增加18.99万亿元
8月末,本外币存款余额355.77万亿元,同比增长7.8%。月末人民币存款余额347.67万亿元,同比增长7.7%。前八个月人民币存款增加18.99万亿元。其中,住户存款增加6.99万亿元,非金融企业存款增加1.85万亿元,财政性存款增加2.06万亿元,非银行业金融机构存款增加6.32万亿元。8月末,外币存款余额1.19万亿美元,同比增长17.3%。前八个月外币存款增加1342亿美元。
1—8月份,全国固定资产投资(不含农户)同比下降7.2%
国家统计局:1—8月份,全国固定资产投资(不含农户)293092亿元,同比下降7.2%(按可比口径计算)。其中,知识产权产品投资同比增长9.2%。分产业看,第一产业投资5832亿元,同比下降2.4%;第二产业投资113094亿元,下降2.9%;第三产业投资174166亿元,下降9.9%。1—8月份,民间固定资产投资同比下降10.1%。从环比看,8月份固定资产投资(不含农户)下降0.5%。
1—8月份,全国房地产开发投资同比下降19.9%
1—8月份,全国房地产开发投资47979亿元,同比下降19.9%。1—8月份,房地产开发企业房屋施工面积560770万平方米,同比下降12.8%。其中,住宅施工面积389347万平方米,下降13.2%。房屋新开工面积29894万平方米,下降24.8%。其中,住宅新开工面积21840万平方米,下降25.4%。房屋竣工面积21097万平方米,下降23.7%。其中,住宅竣工面积14798万平方米,下降25.4%。1—8月份,新建商品房销售面积49880万平方米,同比下降12.1%;其中住宅销售面积下降13.0%。新建商品房销售额47470亿元,下降13.0%;其中住宅销售额下降13.1%。
8月份各线城市房价同比降幅继续收窄
国家统计局:2026年8月份,70个大中城市中,一线城市商品住宅销售价格环比上涨,二三线城市环比降幅总体收窄,一二三线城市同比降幅继续收窄。70个大中城市中,新建商品住宅销售价格环比上涨或持平城市有21个,比上月减少2个。8月份,一线城市二手住宅销售价格环比上涨0.1%,涨幅比上月回落0.1个百分点。其中,上海和深圳分别上涨0.3%和0.1%,广州持平,北京下降0.1%。二线城市二手住宅销售价格环比下降0.3%,降幅与上月相同。三线城市二手住宅销售价格环比下降0.3%,降幅比上月收窄0.1个百分点。
2026年8月中国粗钢产量7461万吨
国家统计局数据显示:2026年8月,中国粗钢产量7461万吨,同比下降3.7%;生铁产量6765万吨,同比下降3.5%;钢材产量11475万吨,同比下降5.5%。2026年1-8月,中国粗钢产量65185万吨,同比下降3.1%;生铁产量56340万吨,同比下降3.1%;钢材产量95075万吨,同比下降1.7%。8月焦炭产量为3992万吨,同比下降6.2%;1-8月焦炭产量为3.34亿吨,同比增长0.3%。
中钢协:9月上旬重点钢企粗钢日均产量回升
2026年9月上旬,重点统计钢铁企业共生产粗钢1924万吨,平均日产192.4万吨,日产环比增长2.0%;生铁1795万吨,平均日产179.5万吨,日产环比增长1.7%;钢材1794万吨,平均日产179.4万吨,日产环比下降10.7%。2026年9月上旬,重点统计钢铁企业钢材库存量1652万吨,环比上一旬增加27万吨,增长1.7%;比年初增加238万吨,增长16.8%;比上月同旬减少66万吨,下降3.8%;比去年同旬增加70万吨,增长4.4%,比前年同旬增加155万吨,增长10.4%。
前8月全国铁路完成固定资产投资同比增长1.5%
今年以来,铁路建设稳步推进,1至8月全国铁路完成固定资产投资5118亿元,同比增长1.5%,现代化铁路基础设施体系加快构建,有效带动相关产业发展和增收就业,为扩内需、稳增长注入了新动能。
8月中国钢筋产量1258.9万吨
国家统计局最新数据显示,2026年8月,中国钢筋产量1258.9万吨,同比降18.5%;1-8月累计产量11354万吨,同比降11.8%。8月,中国中厚宽钢带产量1772.4万吨,同比降5.9%;1-8月累计产量14440.5万吨,同比降4.6%。8月,中国线材(盘条)产量1017.6万吨,同比降10.1%;1-8月累计产量8340万吨,同比降6.5%。
2026年8月中国出口钢铁板材600万吨
海关总署最新数据显示,2026年8月,中国出口钢铁板材600万吨,同比增6.6%;1-8月累计出口4426万吨,同比降7.9%。8月,中国出口钢铁棒材193万吨,同比增18.1%;1-8月累计出口1386万吨,同比增13.1%。8月,中国出口角钢及型钢65万吨,同比降1.4%;1-8月累计出口523万吨,同比增4%。8月,中国出口钢铁线材24万吨,同比降9.1%;1-8月累计出口184万吨,同比降5.8%。
财政部:2026年1—8月财政收入情况
1—8月,全国一般公共预算收入156633亿元,同比增长5.7%。其中,全国税收收入129104亿元,同比增长6.6%;非税收入27529亿元,同比增长1.5%。分中央和地方看,中央一般公共预算收入70118亿元,同比增长9.1%;地方一般公共预算本级收入86515亿元,同比增长3.1%。
本周,宏观面消息冷多热少,与行业相关的主要有:1、前8月固投数据出笼,同比下滑幅度扩大;2、民间投资意愿不强,8月数据持续疲软;3、8月存贷款数据公布,贷款金额远低于预期;4、财政部公布最新收入情况,税收收入稳步增长;5、1—8月房地产开发投资下行,核心指标仍未走稳;6、各线城市房价降幅收窄,一线城市房价环比上涨;7、铁路建设稳步推进,固定资产投资增速趋缓。
行业面上,国家统计局数据显示,8月份,我国粗钢、生铁和钢材产量同比下降,同期钢筋、线材产量降幅更为明显,表明在钢铁总量小幅收缩的同时,建筑钢的减产力度更大。另据海关数据,8月份中国出口钢铁中,板材、棒材出口量同比增加,表明外需依然强劲,继续减轻国内供应压力。不过,据中钢协数据,9月上旬重点钢企粗钢和生铁日均产量环比回升,当期企业库存小幅增加,表明企业主动压产动力不足。近日,中钢协联合多家钢企发布钢铁行业全面开展自律控产降库存的倡议书,检修减产的钢厂有所增多,但真实效果还有待进一步确认。本周,在供需的博弈下,国内建筑钢市呈现窄幅波动走势;展望后期,需求全面回暖的可能性很小,在原材料价格调整的趋势下,供应端的扰动仍是影响钢价的决定性因素。
回首本周,期螺回升受阻,现货小幅波动,需求表现良好,商家谨慎行事。从行情走势看,全国各地表现基本一致:少数市场稳定,横盘消化;多数市场波动,小幅起落。环比来看,全国市场均价环比略有调低。总体而言,供应平稳,厂家托举;市场反复,幅度有限。
期螺摇摆,现货起落;频繁试探,方向不明。这是本周市场的主要特色。接下来,预计终端需求稳定,投机需求观望,期货区间波动,现货窄幅调整。
对于上海地区而言,市场现状是:库存同比减少,销量小幅回升;厂家不甘让步,商家亏本出货。当前的利好因素是:库存持续下降,需求平稳释放;利空因素主要有:原料价格松动,生产成本回落。本周钢价小幅震荡,预计下周波动受限。需要关注的是:原料的变化,期货的走势,供应的强度。[文]西本新干线特邀评论员希玛拉亚峰