

2026年10月钢市预警:南稳北弱、震荡偏弱
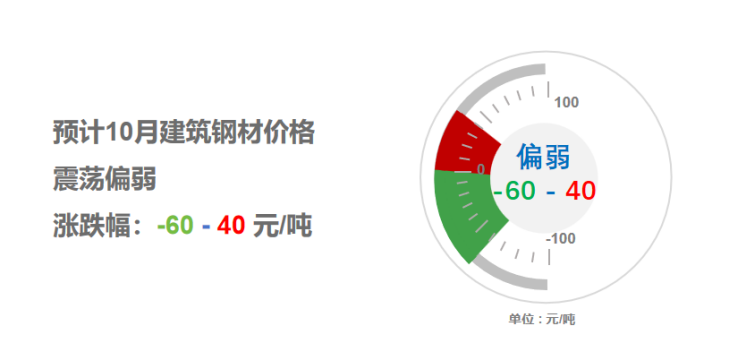
2026年09月30日09:03 来源:西本资讯摘要:我们对十月份国内行情持以下判断:南稳北弱、震荡偏弱——预计2026年十月份沪市优质品螺纹钢代表规格价格(以西本指数为基准),或将在3410-3510元/吨区间运行。
一、上月建材价格行情分析
(1) 上月建材价格变动
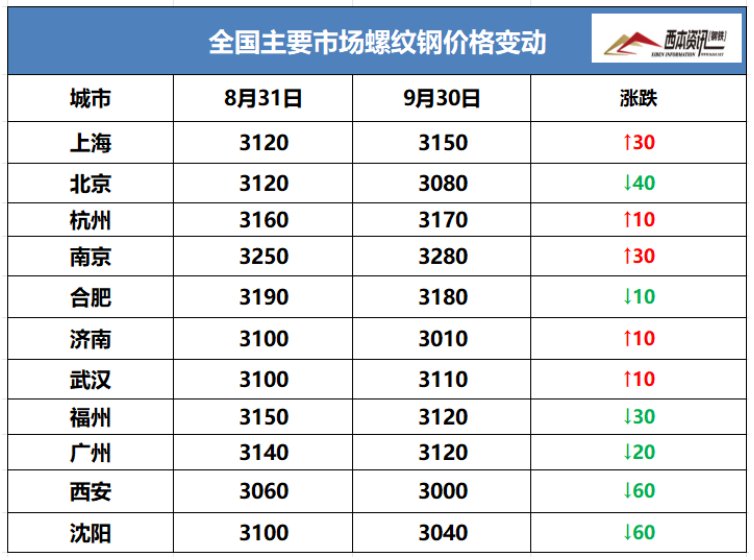
具体来看,9月份螺纹钢现货整体呈区间震荡态势,地产端持续低迷,基建落地节奏不及预期,终端采购需求谨慎,但原料端成本提供支撑,以及钢企亏损主动控产减量,螺纹供给有所收缩,在供需两端均显弱平稳,现货报价维持窄幅波动,没有走出单边行情。
(2)价格变动影响因素
【利多】
1、宝钢上调10月价格:热轧、普冷等产品上调100-200元/吨;
2、四川5家建筑钢企计划9-12月压减60-68万吨建材产量;
3、统计局:8月份,我国粗钢产量7461万吨,同比下降3.7%;
4、1-8月份,中国钢筋累计产量11354万吨,同比下降11.8%;
【利空】
1、1-8月份,中国累计出口钢材7514.9万吨,同比下降3%;
2、1-8月份,中国汽车累计产量2030.8万辆,同比下降3.3%;
3、1-8月份,房地产开发投资为47979亿元,同比下降19.9%;
4、8月份国内钢坯出口总量合计192.6万吨,月环比降23.76%。
二、上月库存变动分析
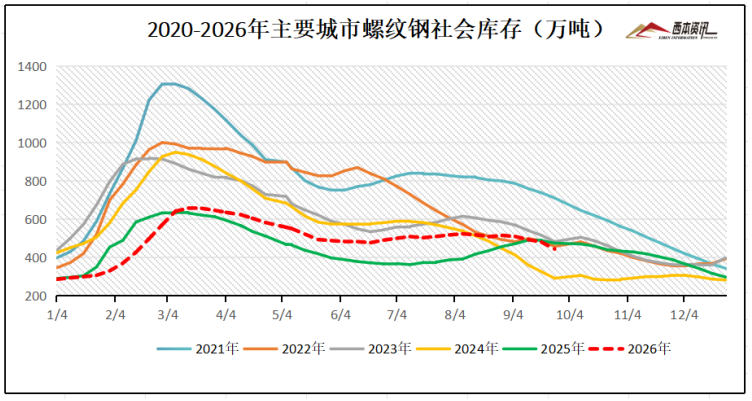
西本新干线监测库存数据显示,截至9月24日,全国主要样本城市螺纹钢累计库存443.08万吨,月环比下降71.6万吨,较去年同期下降2.44万吨;线材累计库存59.33万吨,月环比下降7.81万吨,较去年同期下降16.04万吨;五大钢材品种累计库存1109.53万吨,月环比下降85.8万吨,较去年同期增加41.38万吨。
三、国内钢材供给现状
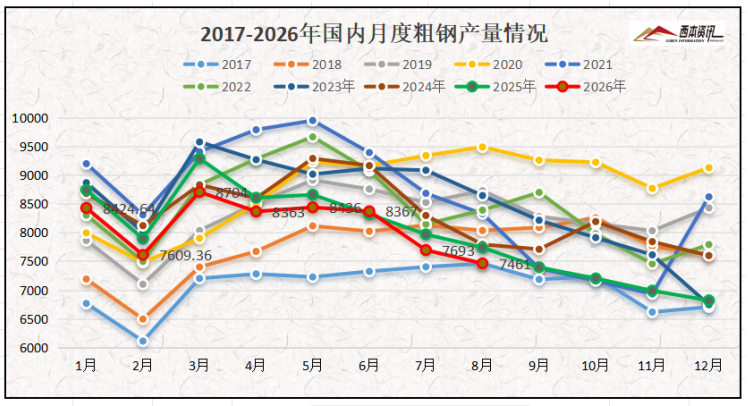
从钢厂生产情况来看,国家统计局数据显示:2026年8月,中国粗钢产量7461万吨,同比下降3.7%;生铁产量6765万吨,同比下降3.5%;钢材产量11475万吨,同比下降5.5%。1-8月,中国粗钢产量65185万吨,同比下降3.1%;生铁产量56340万吨,同比下降3.1%;钢材产量95075万吨,同比下降1.7%。
四、上月需求分析
(1)国内房地产投资情况
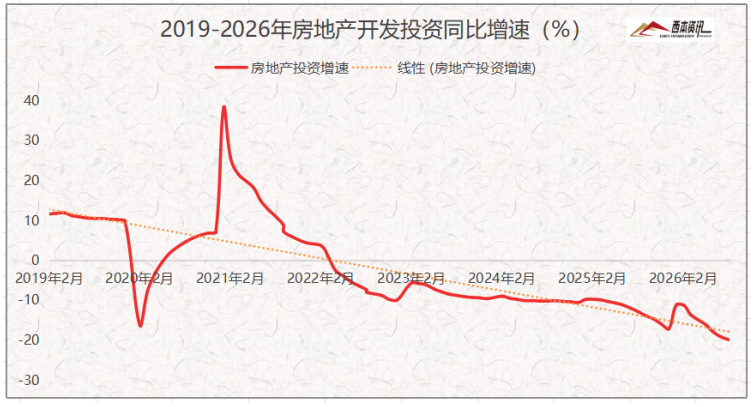
统计局数据显示,1-8月份,全国房地产开发投资47979亿元,同比下降19.9%。1-8月份,房地产开发企业房屋施工面积560770万平方米,同比下降12.8%;其中,房屋新开工面积29894万平方米,下降24.8%;房屋竣工面积21097万平方米,下降23.7%;新建商品房销售面积49880万平方米,同比下降12.1%;房地产开发企业到位资金50893亿元,同比下降21%。
(2)钢材出口情况
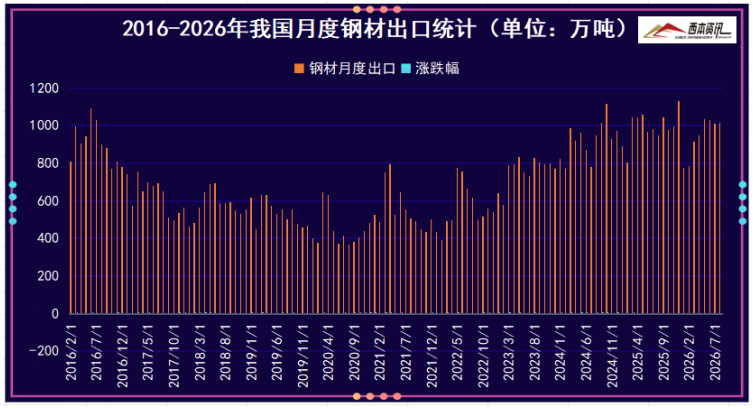
海关总署数据显示,2026年8月中国出口钢材1015.5万吨,1-8月累计出口钢材7514.9万吨,同比下降3%。8月中国进口钢材43.4万吨,1-8月累计进口钢材357.4万吨,同比下降10.5%。
五、原材料成本分析
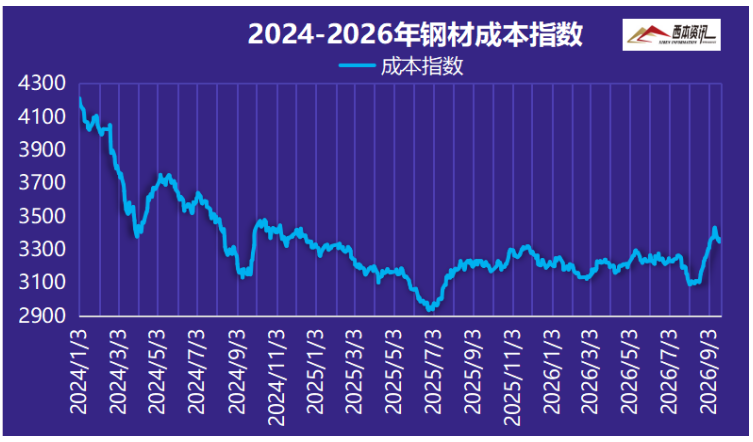
据西本资讯跟踪的数据显示,截止9月29日,唐山地区普碳方坯出厂价格2980元/吨,较上月同期下降50元/吨;江苏地区废钢价格为2050元/吨,较上月同期上涨10元/吨;山西地区一级焦炭价格为1980元/吨,较上月同期上涨300元/吨;澳大利亚61.5%粉矿青岛港价格为667元/吨,较上月同期下跌25元/吨。
由上可见,9月份主要原料表现分歧,其中,钢坯价格波动见跌,废钢价格横盘整理,焦炭价格大幅上扬,进口矿价格低位调整。即将步入10月份,当前钢企普遍亏损,主动控产减量,对原料需求形抑制,焦炭首轮提降已经开启,预计,10月份钢材生产成本偏弱调整运行。
六、宏观信息
1、8月中国钢筋产量1258.9万吨
国家统计局数据显示,2026年8月,中国钢筋产量1258.9万吨,同比降18.5%;1-8月累计产量11354万吨,同比降11.8%。8月,中国线材(盘条)产量1017.6万吨,同比降10.1%;1-8月累计产量8340万吨,同比降6.5%。
2、四川省建筑钢企共同签署反内卷公约
9月8日,四川省钢铁行业反内卷自律工作会议召开。川威集团、冶控集团、方大达钢、方大钒钛、成实钢铁共同签署《四川省钢铁行业反内卷自律公约》,承诺坚决抵制恶性竞争、坚决杜绝盲目增产、坚持加强沟通协商。
3、36家上市钢企公布2026年上半年业绩
据统计,36家上市钢企公布2026年上半年业绩,合计实现营业收入约9027.03亿元。其中,21家公司实现盈利,宝钢股份净利润45.71亿元排名第一,中信特钢29.90亿元排在第二,南钢股份13.22亿元位列第三。
4、1-8月份钢铁行业盈利同比下降62.4%
国家统计局数据显示,1-8月全国规模以上工业企业利润总额52719.8亿元,同比增长15.7%。其中,黑色金属冶炼和压延加工业实现利润294.3亿元,同比下降62.4%。采矿业利润增长35.1%,制造业增长17.4%,有色金属冶炼增长82.9%,汽车制造业下降16%。
七、综合观点
当前基本面情况来看,供应端,钢企盈利率6.93%,月环比回落78.6%;日均铁水产量235.66万吨,月环比下降0.39万吨,生产端大面积亏损,铁水产量处于低位。需求端,进入传统施工旺季,地产仍是最大拖累,基建发挥托底作用,制造业边际小幅修复,钢材出口高位承压。原料端,铁矿供应宽松承压,煤焦钢博弈加剧,钢企亏损下采购谨慎,成本支撑有所松动。
展望10月份,上旬受节后复工、基建赶工带动,需求阶段性释放带来价格修复机会,但地产项目资金偏紧,用钢需求依旧偏弱,以及焦炭下跌成本松动,钢价持续上行动力不足,钢企处于亏损状态,维持低位供应,供给收缩对钢价形成底部支撑。到中下旬,北方气温走低,西北、东北等地户外施工逐步受限,需求边际走弱,钢价承压;南方虽维持正常施工,但整体行情难走出单边趋势。鉴于此,我们对十月份国内行情持以下判断:南稳北弱、震荡偏弱——预计2026年十月份沪市优质品螺纹钢代表规格价格(以西本指数为基准),或将在3410-3510元/吨区间运行。