

10月19-23日钢市周预警:窄幅波动
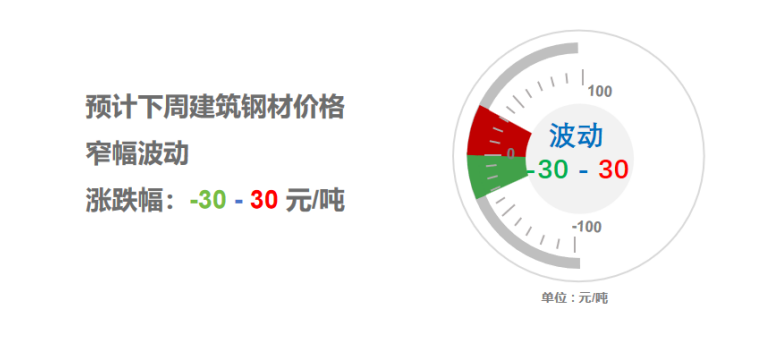
2026年10月16日15:12 来源:西本资讯摘要:预计,下周(10月 19日 - 10月 23日)螺纹钢现货市场涨跌受限、窄幅波动,波动区间参考 - 30~30 元 / 吨。
一、建材钢材价格变动情况
(1)本周国内建筑钢材行情窄幅整理,截至10月16日,西本指数报在3470,周环比持平。
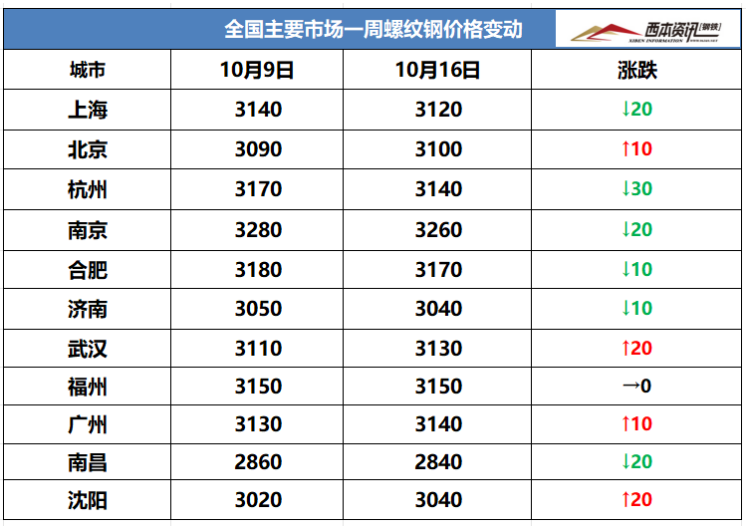
(2)本周初,需求表现偏弱,盘面向上驱动不足,日内冲高回落;周二,焦炭第二轮提降落地,成本支撑有所减弱,期螺盘面冲高乏力;周三,下游需求释放有限,盘面开后上攻无力,日内下探盘面收跌;周四,多空博弈加剧,黑色整体偏弱,尾盘小幅收跌;截止周五收盘,螺纹2701主力合约区小幅波动,并报在3074。

(3)价格变动因素
【利多】
(1)前三季度,我国货物贸易进出口39.94万亿元,同比增长18.8%;
(2)2026年1-9月,共销售各类挖掘机214274台,同比增长23.1%;
(3)河北开展秋冬季大气污染综合防治行动,优良天数不低于66.9%;
【利空】
(1)海关:1-9月份,中国累计出口钢材8564.1万吨,同比下降2.6%;
(2)2027年4月1日起,新能源汽车增值税出口退税由13%下调至9%;
(3)1-9月汽车产销完成2324.6万辆和2327.1万辆,同比均下降4.5%;
二、上周原料行情分析
(1)原料价格变动
(2)原料成本分析
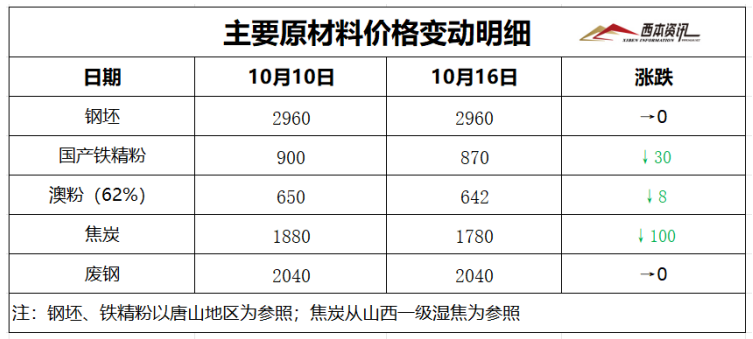
本周焦炭市场落实第二轮提降,累计跌幅200-220元/吨。经过两轮下跌,焦企利润明显收窄,但多数仍未出现亏损,焦炭供应相对稳定,下游钢企采购积极性不强,仍有压价提降意愿。本周进口矿价格波幅温和,外矿发运量维持高位,港口库存延续承压,需求端钢企按需控产,厂内矿库多以消耗为主,主动补库意愿不强,市场多空博弈,加投偏谨慎。综合来看,下周国内焦炭市场弱稳运行,进口矿行情窄幅波动为主。当前钢厂利润:高炉利润-38元/吨,周环比增加24元/吨;电炉利润-60元/吨,周环比下降10元/吨。
三、供给情况分析
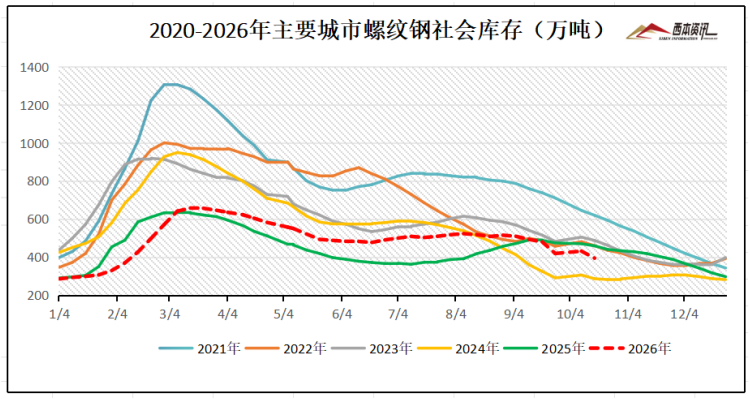
社会库存来看,全国主要样本城市螺纹钢累计库存393.99万吨,周环比下降36.82万吨;线材累计库存59.14万吨,周环比增加2.85万吨;五大钢材品种累计库存1095.59万吨,周环比下降43.22万吨。
四、宏观信息面
1、9月份中国出口钢材1049.2万吨
海关总署数据显示,2026年9月中国出口钢材1049.2万吨,1-9月累计出口钢材8564.1万吨,同比降2.6%。9月中国进口钢材49.2万吨,1-9月累计进口钢材406.6万吨,同比降10.5%。
2、前三季度货物贸易进出口总值39.94万亿元
海关总署发布数据,今年前三季度,我国货物贸易进出口总值39.94万亿元,同比增长18.8%。其中,出口23.2万亿元,同比增长16.4%;进口16.74万亿元,同比增长22.3%。我国外贸有效应对各种外部冲击挑战,保持良好发展势头。
3、10月上旬重点钢企粗钢日均产量回升
据中钢协数据,2026年10月上旬,重点统计钢铁企业共生产粗钢1939万吨,平均日产193.9万吨,环比增长3.1%;钢材1820万吨,平均日产182.0万吨,环比下降11.5%。据此估算,本旬全国日产粗钢243万吨、环比增长3.1%,日产钢材371万吨、环比下降5.3%。
五、下周行情预判
本周上半周,焦炭第二轮提降落地,钢材成本进一步下探。终端仅按需小单采购,钢企依托减产操作挺价,现货维持窄幅震荡。下半周,市场资金情绪趋于谨慎,多头发力不足,盘面震荡下行;终端刚需释放乏力,现货报价小幅松动。
综合来看,受冷空气影响,北方凉意加重,局部最低气温接近冰点,工程需求季节性收缩。南北钢材价差偏小,叠加运费倒挂,钢材南下资源维持低位。南方虽处于传统施工旺季,但下游工地资金紧张,需求兑现不及预期。供给端,多数钢企亏损,主动实施减产检修,低供给为钢价构筑底部支撑;不过,原料端双焦、铁矿走势偏弱,对钢价形成拖累,制约上方反弹空间。盘面多空博弈交织,现货涨跌空间受限。预计,下周(10月 19日 - 10月 23日)螺纹钢现货市场涨跌受限、窄幅波动,波动区间参考 - 30~30 元 / 吨。