

[库存看市场]库存由增转降,钢价小幅震荡
2026年10月17日06:16 来源:西本资讯摘要:期螺较弱,现货不强;震荡调整,幅度有限。这是本周市场的主要特色。接下来,预计终端需求平缓,投机需求沉默,期货区间起伏,现货继续跟随。
本周(10月12日—10月16日),西本资讯监测的数据显示,截至10月16日,全国69个主要市场25mm规格三级螺纹钢平均价格为3429元/吨,周环比下跌5元;高线HPB300φ6.5mm平均价格为3597元/吨,周环比下跌4元。
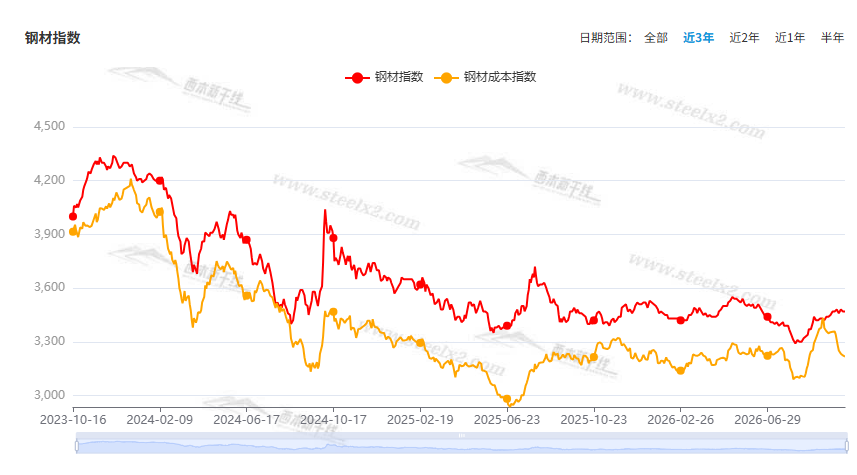
本期,全国主要市场建筑钢材价格低位波动:其中,北方厂家托举,平稳为主;南方期现呼应,窄幅调整。本周西本钢材指数整理,成本指数下移,显示长流程钢厂利润空间环比改善;本周螺纹钢期货主力合约低位起伏,对现货有抑制作用。(下图为红色线条为钢材指数,黄色线条为成本指数)
期货方面,本周黑色系主力合约弱势调整。其中,热卷2701合约周五夜盘收在3255元,较上周五收盘3271元下跌16元;螺纹钢2701合约周五夜盘收在3086元,较上周五收盘3097元下跌11元;从全周走势情况看,原料端普遍走弱,成材端波动下移。
回首本期,消息面比较繁杂,原料现货下跌,螺纹现货微调,当前行业面有什么变化?后期钢价走势如何?一起看看西本资讯监控到的相关库存数据,再具体分析。
一、上海市场分析
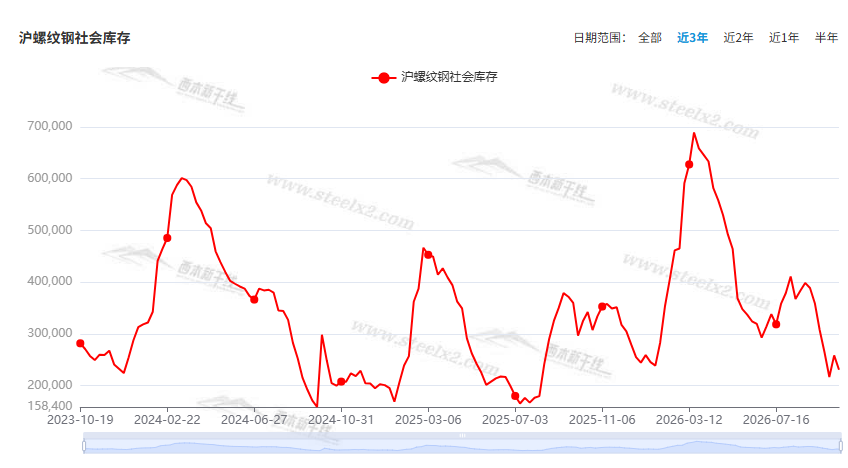
据西本资讯监测库存数据:截至10月15日,沪市螺纹钢库存总量为23.05万吨,周环比减少2.77万吨,降幅为10.73%(见下图);目前库存量较上年同期(10月16日的34.21万吨)减少11.16万吨,降幅为32.62%。本周沪市螺纹钢库存环比下降,同比降幅更大。
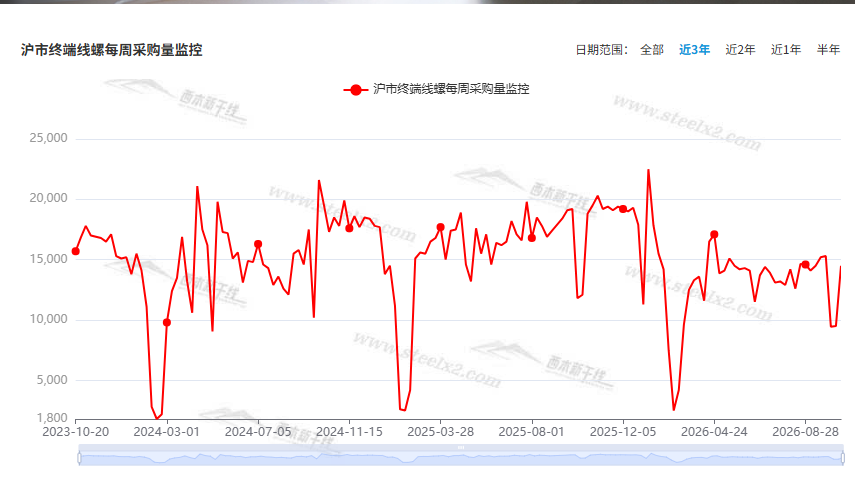
本期,西本资讯监测的沪市线螺周终端采购量为1.45万吨,环比前一周增加52.63%(见下图)。本周终端需求环比大增,主要是因为本周恢复五个工作日,前两周只有三个工作日。
本期西本钢材指数波动,市场价格起伏:周一,现货坚守;周二,小幅波动;周三,松动促销;周四,先跌后稳;周五,低位趋高。当下上海市场现状是:库存同比下滑,需求总体平缓;商家心态平和,价格振幅不大。本周市场价格窄幅调整,预计下周小幅波动。
二、库存总结分析
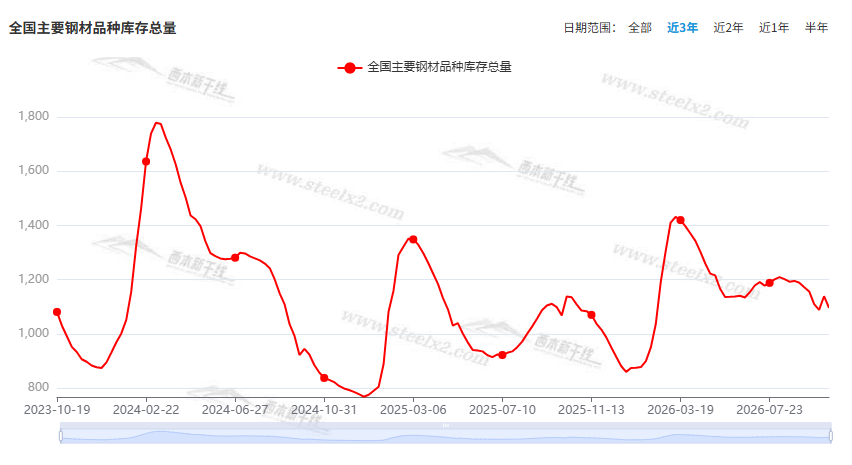
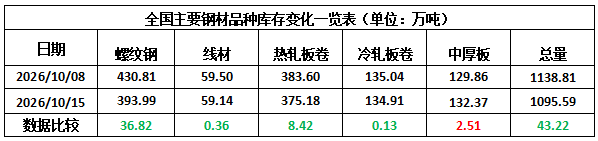
本期,全国35个主要市场样本仓库钢材总库存量为1095.59万吨,周环比减少43.22万吨,降幅为3.80%。主要钢材品种中,螺纹钢库存量为393.99万吨,环比减少36.82万吨,降幅为8.55%;线盘库存量为59.14万吨,周环比减少0.36万吨,降幅为0.61%;热轧卷板库存量为375.18万吨,周环比减少8.42万吨,降幅为2.19%;中厚板库存量为132.37万吨,周环比增加2.51万吨,增幅为1.93%;冷卷板库存量为134.91万吨,周环比减少0.13万吨,降幅为0.10%。
据西本资讯历史数据,当前库存总量较上年同期(2025年10月16日的1135.17万吨)减少39.58万吨,降幅为3.49%。分品种看,本期五大钢材品种中,中厚板库存回升,其它品种库存下降。(见下图)
本周,华东区域建筑钢价格环比略有调低。截至周五,以各地西本优质品为参照物,华东市场螺纹钢主流基准价格从2850元到3270元/吨不等,周环比偏弱0-10元/吨。
本期,影响市场走势的行业资讯主要有(以时间先后排序):
财政部:合理加快资金拨付和使用进度
财政部发布2026年上半年中国财政政策执行情况报告。其中指出,合理加快资金拨付和使用进度,持续优化财政支出结构,保障好重点领域支出,加强资金监管,切实提高资金使用效益和政策实施效果。合理加快政府债券发行使用,更好衔接项目实施和债券发行,支持做实做细重点项目前期谋划,紧抓项目实施,尽快形成更多实物工作量。
财政部:截至7月末各地发行置换债券1.73万亿元
财政部发布2026年上半年中国财政政策执行情况报告,其中提到,存量隐性债务风险有效缓释。 截至7月末,各地发行置换债券1.73万亿元,完成2026年2万亿元额度的86.7%。
财政部:2026年超长期特别国债上半年已发行5720亿元
财政部发布2026年上半年中国财政政策执行情况报告,其中提到,国债管理不断加强。 上半年发行国债7.75万亿元,其中记账式国债75650亿元、储蓄国债1897亿元。今年4月,启动2026年超长期特别国债发行,上半年已发行5720亿元,完成全年发行任务的44%,整体进度快于去年,有力保障重大项目顺利推进。
乘联分会:9月全国乘用车市场零售170.2万辆
乘联分会发布数据,9月1-30日,全国乘用车市场零售170.2万辆,同比去年9月同期下降24%,较上月同期增长10%,今年以来乘用车累计零售1,341.8万辆,同比下降21%;9月1-30日,全国乘用车新能源市场零售114.1万辆,同比去年9月同期下降12%,较上月同期增长14%,今年以来累计零售781.6万辆,同比下降12%.
2026年9月下旬日产粗钢188.1万吨
中国钢铁行业协会发布2026年9月下旬重点企业钢铁产量旬报。2026年9月下旬,重点统计钢铁企业共生产粗钢1881万吨,平均日产188.1万吨,环比下降2.1%;生铁1753万吨,平均日产175.3万吨,环比下降1.0%;钢材2056万吨,平均日产205.6万吨,环比增长10.9%。据此估算,本旬全国日产粗钢235万吨、环比下降2.1%,日产生铁212万吨、环比下降1.0%,日产钢材392万吨、环比增长4.9%。2026年9月下旬,重点统计钢铁企业钢材库存量1565万吨,环比上一旬减少143万吨,下降8.4%;比年初增加151万吨,增长10.7%;比上月同旬减少60万吨,下降3.7%;比去年同旬增加98万吨,增长6.7%,比前年同旬增加137万吨,增长9.6%。
9月汽车经销商综合库存系数环比上升6.3%
10月13日,中国汽车流通协会发布2026年9月“汽车经销商库存”调查结果:9月汽车经销商综合库存系数为1.68,环比上升6.3%,同比上升24.4%。据中国汽车流通协会乘联分会数据,9月全国乘用车市场零售161.8万辆,测算9月末汽车经销商库存总量约270万辆,也印证了由于终端销量低迷,渠道进一步承压。整体来看,9月车市旺季成色有限。
一线城市十月卖地进入冷静期
8·28现房销售新政后,地方和房企都在调整土拍节奏。 公开的挂牌信息显示,今年10月,一线城市供地进入阶段性“冷静期”,截至目前,本月北京、上海、深圳暂无宅地出让安排,仅广州有少量地块入市。此前9月,土拍市场溢价率也在降低。 业内表示,现房销售新政对土地供需双方都将产生较大影响。 在供应端,地方政府有望优化地块出让安排,帮助房企平衡现金流压力。
央行:前三季度人民币贷款增加11.52万亿元
9月末,本外币贷款余额287.29万亿元,同比增长4.7%。月末人民币贷款余额283.44万亿元,同比增长4.8%。前三季度人民币贷款增加11.52万亿元。分部门看,住户贷款减少1.03万亿元,其中,短期贷款减少1.14万亿元,中长期贷款增加1062亿元;企(事)业单位贷款增加12.55万亿元,其中,短期贷款增加4.64万亿元,中长期贷款增加6.53万亿元,票据融资增加1.24万亿元;非银行业金融机构贷款减少5865亿元。9月末,外币贷款余额5719亿美元,同比增长3.1%。前三季度外币贷款增加268亿美元。
央行:前三季度人民币存款增加20.76万亿元
9月末,本外币存款余额357.52万亿元,同比增长7.6%。月末人民币存款余额349.45万亿元,同比增长7.5%。 前三季度人民币存款增加20.76万亿元。其中,住户存款增加9.39万亿元,非金融企业存款增加3.16万亿元,财政性存款增加1.63万亿元,非银行业金融机构存款增加4.41万亿元。 9月末,外币存款余额1.2万亿美元,同比增长17.7%。前三季度外币存款增加1394亿美元。
9月新发放企业贷款加权平均利率略低于3%
记者了解到,9月份企业新发放贷款加权平均利率略低于3%,比上年同期低约0.2个百分点;个人住房新发放贷款加权平均利率约为3.1%,与上年同期基本持平,均处于低位水平,也反映出社会综合融资成本保持在低位运行。
2026年9月份工业生产者出厂价格同比上涨5.0%
2026年9月份,全国工业生产者出厂价格同比上涨5.0%,环比上涨1.2%。工业生产者购进价格同比上涨6.9%,环比上涨1.2%。1—9月平均,工业生产者出厂价格比上年同期上涨2.3%,工业生产者购进价格上涨3.6%。
9月份我国货物贸易进出口首破5万亿元
据海关统计,今年前三季度,我国货物贸易进出口39.94万亿元,同比增长18.8%。其中,出口23.2万亿元,增长16.4%,进口16.74万亿元,增长22.3%。月度增速连续6个月保持两位数增长,9月份进出口5.16万亿元,首次突破了5万亿元,增长27.5%。其中,出口3.03万亿元,增长29.6%;进口2.13万亿元,增长24.6%。
9月中国出口钢材1049.2万吨
海关总署最新数据显示,2026年9月中国出口钢材1049.2万吨,1-9月累计出口钢材8564.1万吨,同比降2.6%。9月中国进口钢材49.2万吨,1-9月累计进口钢材406.6万吨,同比降10.5%。9月中国进口铁矿砂及其精矿10981.7万吨,1-9月累计进口铁矿砂及其精矿95496.7万吨,同比增4.1%。
10月上旬重点钢企粗钢日均产量回升
据中钢协,2026年10月上旬,重点统计钢铁企业共生产粗钢1939万吨,平均日产193.9万吨,环比增长3.1%;生铁1778万吨,平均日产177.8万吨,环比增长1.4%;钢材1820万吨,平均日产182.0万吨,环比下降11.5%。据此估算,本旬全国日产粗钢243万吨、环比增长3.1%,日产生铁215万吨、环比增长1.4%,日产钢材371万吨、环比下降5.3%。2026年10月上旬,重点统计钢铁企业钢材库存量1697万吨,环比上一旬增加132万吨,增长8.4%;比年初增加283万吨,增长20.0%;比上月同旬增加45万吨,增长2.7%;比去年同旬增加109万吨,增长6.9%,比前年同旬增加224万吨,增长15.2%。
本周,宏观面消息多空交织,与行业相关的主要有:1、财政执行报告公布,合理加快资金拨付;2、置换债券发行提速,缓释存量隐性债务风险;3、超长期特别国债发行收官,保障重大项目顺利推进;4、上游原料价格走高,9月PPI同环比均有增长;5、外贸形势表现良好,前三季度进出口大幅提升;6、前三季金融数据出笼,存贷款剪刀差扩大;7、社会综合融资成本低位运行,一线城市卖地进入冷静期;8、乘用车零售同比下滑,汽车经销商库存压力加大。
行业面上,海关总署数据显示,9月份,我国钢材出口量保持在千万吨以上,并创下今年以来新高,表明外需依然强劲,能够持续缓解国内市场供应压力。另据中钢协数据,9月下旬,重点钢企粗钢和生铁日均产量继续减少,意味着原料倒逼钢厂减产初见成效,同期企业主动降库,库存去化节奏也有加快。不过,进入10月份之后,重点钢企粗钢和生铁日均产量环比回升,企业库存快速增加,表明钢企减产持续性不强,库存转移遇到阻碍。本周,因焦炭和铁矿价格走弱,导致国内建筑钢市呈现稳中小跌;展望后期,原料继续走低的概率减小,在需求相对平缓的现状下,供应端的变量将更多决定着钢价的走势。
回首本周,期螺低位震荡,现货稳中趋弱,需求表现平稳,商家出货为主。从行情走势看,全国各地表现略有差异:部分市场平稳,横盘消化;部分市场调整,稳中有降。环比来看,全国市场均价降幅不大。总体而言,厂家减亏,库存消化;预期谨慎,低位波动。
期螺较弱,现货不强;震荡调整,幅度有限。这是本周市场的主要特色。接下来,预计终端需求平缓,投机需求沉默,期货区间起伏,现货继续跟随。
对于上海地区而言,市场现状是:库存处于低位,销量回归正常;低价能够出货,商家无意杀跌。当前的利好因素是:库存压力较小,刚需维持强度;利空因素主要有:原料不再坚挺,供应呈现恢复。本周钢价小幅调整,预计下周波动有限。需要关注的是:供给的变化,期货的高度,需求的力度。[文]西本新干线特邀评论员希玛拉亚峰