

10月26-30日钢市周预警:承压偏弱
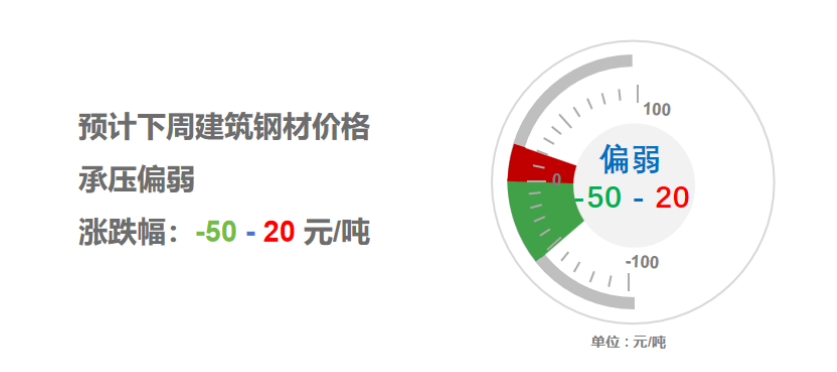
2026年10月23日13:52 来源:西本资讯摘要:预计,下周(10月 26日 - 10月 30日)螺纹钢现货市场需求减量、承压偏弱,波动区间参考-50-20元/吨。
一、建材钢材价格变动情况
(1)本周国内建筑钢材行情弱稳整理,截至10月23日,西本指数报在3460,周环比下跌10。

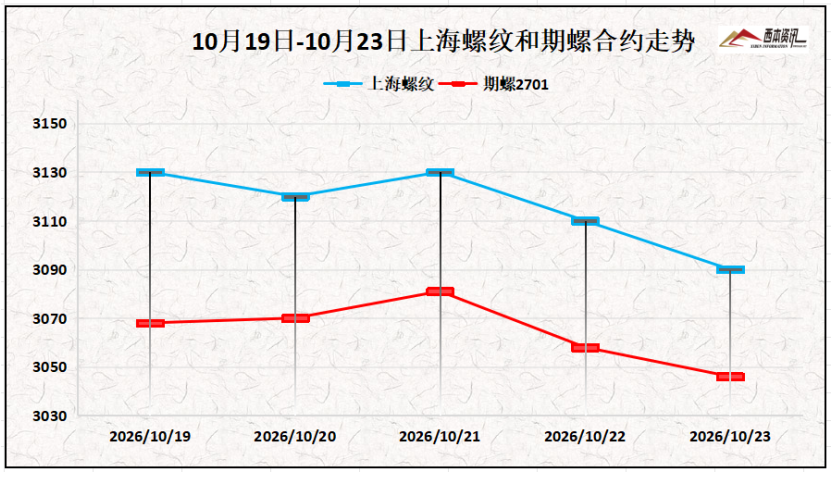
(2)本周初,盘面日内冲高回落,主要受需求偏弱,多头谨慎主动减仓,上方压力显现;周二,现货成交平淡,多空势均力敌,期螺盘面窄幅波动;周三,盘面小幅修复反弹,终端需求没有明显放量,反弹力度有限;周四,盘面上方承压,成材现货走弱,日内震荡偏弱运行。截止周五午盘,螺纹2701主力合约区低开回调,并报在3046。
(3)价格变动因素
【利多】
(1)前三季度铁路完成固定资产投资6012亿元,同比增长1.3%;
(2)1-9月份,中国累计粗钢产量72477万吨,同比下降2.9%;
(3)2026年9月,中国钢筋产量1299.3万吨,同比下降12.6%;
【利空】
(1)1-9月份,全国房地产开发投资53364亿元,同比下降20.6%;
(2)1-9月份,我国固定资产投资334115亿元,同比下降7.2%;
(3)2026年9月份,我国挖掘机产量30599台,同比下降6.5%;
二、上周原料行情分析
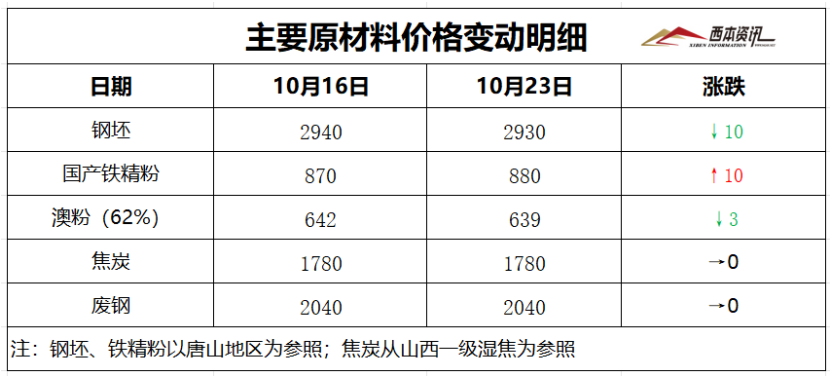
(1)原料价格变动
(2)原料成本分析
本周焦炭市场暂稳运行,部分焦企首轮提涨50-55元/吨。随着原料煤价格止跌反弹,焦企盈利能力下降,部分陷入亏损状态。但下游钢企偏弱运行,生产积极性一般,多以刚需采购为主。本周进口矿到港维持高位,钢企仍处亏损,采购积极性偏弱,维持按需采购,投机性买盘谨慎,价格涨跌幅有限。综合来看,下周国内焦炭市场持稳运行,进口矿行情窄幅调整为主。当前钢厂利润:高炉利润-40元/吨,周环比下降2元/吨;电炉利润-70元/吨,周环比下降10元/吨。
三、供给情况分析
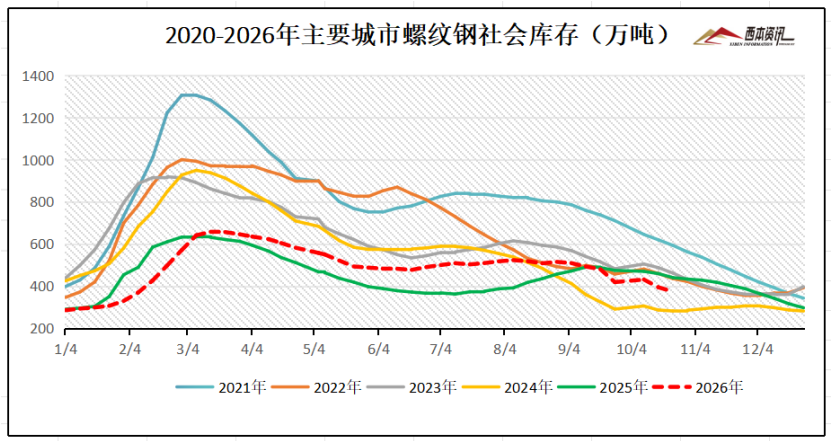
社会库存来看,全国主要样本城市螺纹钢累计库存373.48万吨,周环比下降20.51万吨;线材累计库存57.99万吨,周环比下降1.15万吨;五大钢材品种累计库存1072.3万吨,周环比下降23.29万吨。
四、宏观信息面
1、9月中国粗钢产量7359万吨
国家统计局数据显示,2026年9月中国粗钢产量7359万吨,同比增0.1%;钢材产量11817万吨,同比降3.8%。1-9月中国累计粗钢产量72477万吨,同比降2.9%;累计钢材产量106710万吨,同比降2%。
2、9月中国钢筋产量同比下降12.6%
2026年9月,中国钢筋产量1299.3万吨,同比降12.6%;1-9月累计产量12653.3万吨,同比降12.0%。9月,中国线材(盘条)产量1005.9万吨,同比降12.9%;1-9月累计产量9257.0万吨,同比降8.2%。
3、前9月房地产开发投资同比下降20.6%
1-9月份,全国房地产开发投资53364亿元,同比下降20.6%;房地产开发企业房屋施工面积565221万平方米,同比下降12.8%;新建商品房销售面积56483万平方米,同比下降13.2%;房地产开发企业到位资金56813亿元,同比下降21.6%。
4、前三季度国内生产总值同比增长4.6%
2026年前三季度国民经济运行情况,初步核算,前三季度国内生产总值1071071亿元,按不变价格计算,同比增长4.6%。分季度看,一季度国内生产总值同比增长5.0%,二季度增长4.3%,三季度增长4.5%。从环比看,三季度国内生产总值增长1.2%。
五、下周行情预判
霜降已至,全国昼夜温差拉大,北方局部低温降雪,拖累户外施工进度;南方施工整体尚可,但台风 “蔷琵” 逼近,江南东部、江淮东部将有强降雨,进一步压制户外施工;整体终端需求步入季节性走弱通道,下游采购多以刚需为主,难现集中放量。不过,国内钢企多数处于亏损状态,主动检修控产、投放量偏低,库存缓慢去化对钢价形成底部支撑,同时原料端波动有限,市场交投情绪偏谨慎。预计,下周(10月 26日 - 10月 30日)螺纹钢现货市场需求减量、承压偏弱,波动区间参考-50-20元/吨。