

[库存看市场]库存降速放缓,钢价低位运行
2026年10月24日06:59 来源:西本资讯摘要:期螺不强,现货偏弱;区间起伏,重心调低。这是本周市场的主要特色。接下来,预计终端需求平淡,投机需求退缩,期货低位波动,现货窄幅调整。
本周(10月19日—10月23日),西本资讯监测的数据显示,截至10月23日,全国69个主要市场25mm规格三级螺纹钢平均价格为3420元/吨,周环比下跌9元;高线HPB300φ6.5mm平均价格为3590元/吨,周环比下跌7元。
本期,全国主要市场建筑钢材价格弱势波动:其中,北方需求减弱,有稳有降;南方期现同步,低位起落。本周西本钢材指数小跌,成本指数再降,显示长流程钢厂利润空间继续改善;本周螺纹钢期货主力合约震荡收低,对现货有引领作用。(下图为红色线条为钢材指数,黄色线条为成本指数)
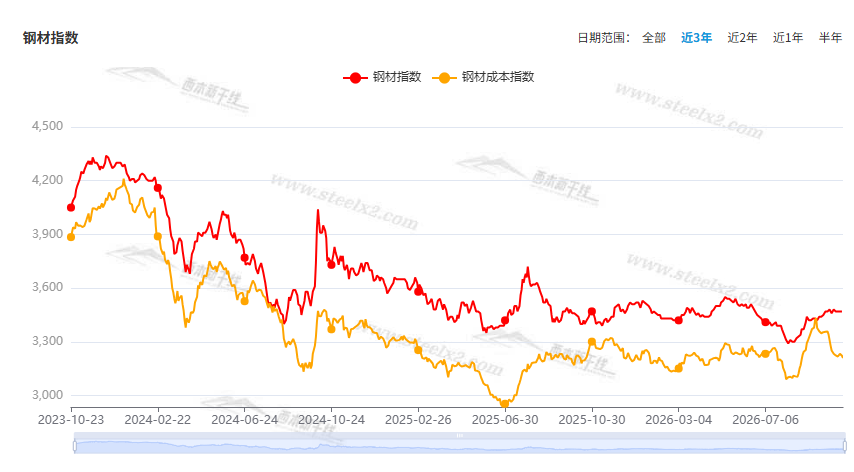
期货方面,本周黑色系主力合约波动收低。其中,热卷2701合约周五夜盘收在3201元,较上周五收盘3255元下跌54元;螺纹钢2701合约周五夜盘收在3042元,较上周五收盘3086元下跌44元;从全周走势情况看,原料端重心下移,成材端整体走低。
回首本期,消息面多空交织,铁矿价格下跌,螺纹现货趋弱,当前行业面有什么变化?后期钢价走势如何?一起看看西本资讯监控到的相关库存数据,再具体分析。
一、上海市场分析
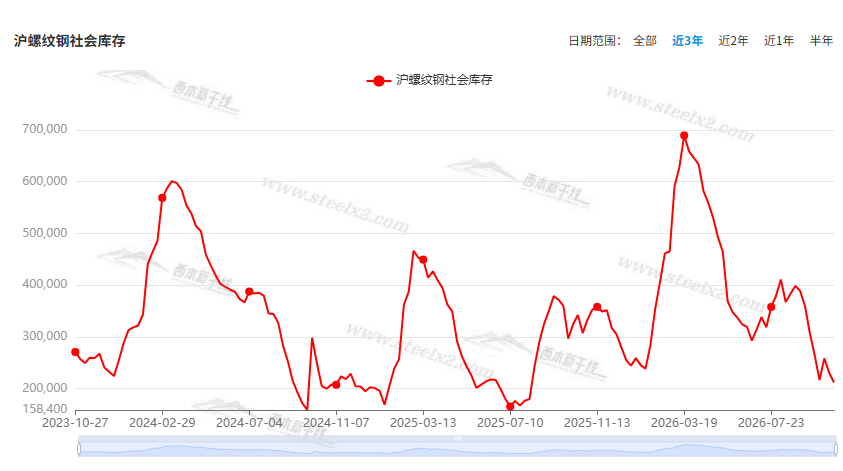
据西本资讯监测库存数据:截至10月22日,沪市螺纹钢库存总量为21.15万吨,周环比减少1.90万吨,降幅为8.24%(见下图);目前库存量较上年同期(10月23日的30.72万吨)减少9.57万吨,降幅为31.15%。本周沪市螺纹钢库存环比继续下行。
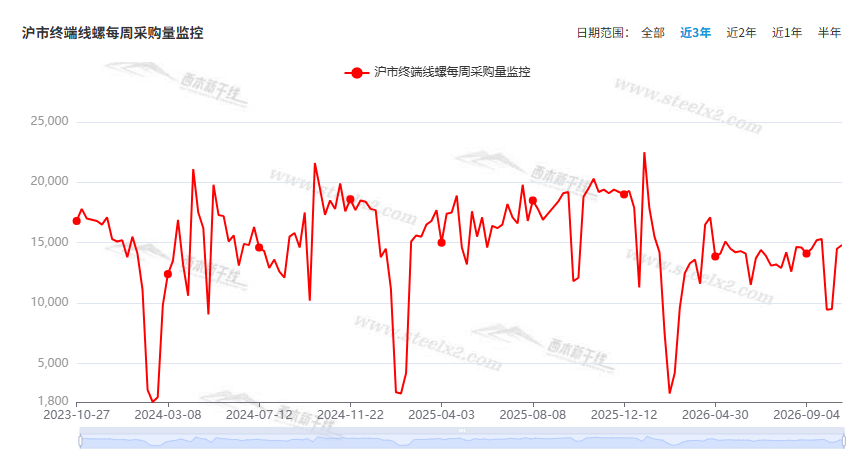
本期,西本资讯监测的沪市线螺周终端采购量为1.48万吨,环比前一周增加2.07%(见下图)。本周终端需求环比变化不大,显示刚需总体平缓。
本期西本钢材指数回落,市场价格小跌:周一,小幅调高;周二,松动成交;周三,平盘等待;周四,盘中下跌;周五,跌后求稳。当下上海市场现状是:商家消极进货,库存继续减少;需求无力放大,价格低位波动。本周市场价格波动小跌,预计下周继续震荡。
二、库存总结分析
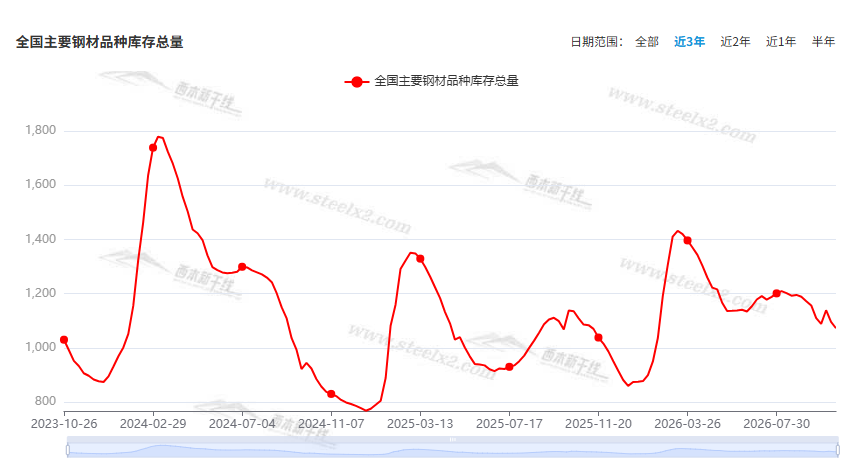
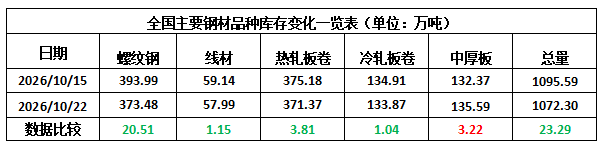
本期,全国35个主要市场样本仓库钢材总库存量为1072.30万吨,周环比减少23.29万吨,降幅为2.13%。主要钢材品种中,螺纹钢库存量为373.48万吨,环比减少20.51万吨,降幅为5.21%;线盘库存量为57.99万吨,周环比减少1.15万吨,降幅为1.94%;热轧卷板库存量为371.37万吨,周环比减少3.81万吨,降幅为1.02%;中厚板库存量为135.59万吨,周环比增加3.22万吨,增幅为2.43%;冷卷板库存量为133.87万吨,周环比减少1.04万吨,降幅为0.77%。
据西本资讯历史数据,当前库存总量较上年同期(2025年10月23日的1108.83万吨)减少36.53万吨,降幅为3.29%。分品种看,本期五大钢材品种中,中厚板库存回升,其它品种库存下降。(见下图)
本周,华东区域建筑钢价格环比松动。截至周五,以各地西本优质品为参照物,华东市场螺纹钢主流基准价格从2840元到3250元/吨不等,周环比偏弱10-20元/吨。
本期,影响市场走势的行业资讯主要有(以时间先后排序):
海关总署:9月中国出口钢铁板材620万吨
海关总署数据显示,2026年9月,中国出口钢铁板材620万吨,同比降3.1%;1-9月累计出口5046万吨,同比降7.4%。9月,中国出口钢铁棒材190万吨,同比增13.5%;1-9月累计出口1576万吨,同比增13.1%。9月,中国出口角钢及型钢74万吨,同比增0.8%;1-9月累计出口597万吨,同比增3.6%。9月,中国出口钢铁线材24万吨,同比降11%;1-9月累计出口208万吨,同比降6.4%。
国家统计局:前三季度国内生产总值同比增长4.6%
国家统计局公布2026年前三季度国民经济运行情况,初步核算,前三季度国内生产总值1071071亿元,按不变价格计算,同比增长4.6%。分季度看,一季度国内生产总值同比增长5.0%,二季度增长4.3%,三季度增长4.5%。从环比看,三季度国内生产总值增长1.2%。
中国9月今年迄今城镇固定资产投资同比 -7.2%
1—9月份,全国固定资产投资(不含农户)334115亿元,同比下降7.2%。其中,知识产权产品投资同比增长9.3%。分产业看,第一产业投资6527亿元,同比下降3.9%;第二产业投资129743亿元,下降2.7%;第三产业投资197845亿元,下降10.0%。
1—9月全国房地产开发投资同比下降20.6%
国家统计局数据显示,1—9月份,全国房地产开发投资53364亿元,同比下降20.6%;其中,住宅投资41125亿元,下降20.5%。1—9月份,房地产开发企业房屋施工面积565221万平方米,同比下降12.8%。其中,住宅施工面积392558万平方米,下降13.2%。房屋新开工面积34031万平方米,下降24.9%。其中,住宅新开工面积24774万平方米,下降25.4%。房屋竣工面积23271万平方米,下降25.1%。其中,住宅竣工面积16301万平方米,下降26.6%。1—9月份,新建商品房销售面积56483万平方米,同比下降13.2%;其中住宅销售面积下降13.8%。新建商品房销售额53799亿元,下降13.9%;其中住宅销售额下降13.7%。
一二三线城市商品住宅销售价格同比降幅均收窄
国家统计局:9月份,一线城市新建商品住宅销售价格同比下降0.5%,降幅比上月收窄0.4个百分点。其中,北京、广州和深圳分别下降2.7%、1.1%和1.0%,上海上涨2.8%。二、三线城市新建商品住宅销售价格同比分别下降2.4%和3.9%,降幅分别收窄0.3个和0.2个百分点。9月份,一线城市二手住宅销售价格同比下降1.5%,降幅比上月收窄1.2个百分点。其中,北京、广州和深圳分别下降2.5%、2.9%和1.5%,上海上涨0.8%。二、三线城市二手住宅销售价格同比分别下降4.5%和5.4%,降幅分别收窄0.4个和0.2个百分点。
1-9月中国粗钢产量72477万吨
国家统计局最新数据显示,2026年9月中国粗钢产量7359万吨,同比增0.1%;生铁产量6534万吨,同比降1.4%;钢材产量11817万吨,同比降3.8%。1-9月中国累计粗钢产量72477万吨,同比降2.9%;累计生铁产量62844万吨,同比降3%;累计钢材产量106710万吨,同比降2%。
国家发展改革委:将根据需要及时出台新的增量政策
10月20日,国家发展改革委召开10月份新闻发布会。国家发展改革委国民经济综合司副司长左刚表示,国家发展改革委将会同有关部门及时出台实施增量政策,推动存量政策与增量政策协同发力,发挥好宏观政策集成效应,努力实现“十五五”良好开局。
今年前三季度全国铁路完成固定资产投资6012亿元
从国铁集团获悉,今年前三季度,全国铁路完成固定资产投资6012亿元,同比增长1.3%。前三季度,全国铁路累计投产新线1625公里,京港高铁雄安至商丘段、西渝高铁西安至安康段、宜昌至兴山高铁、哈尔滨至伊春高铁等一批新线、新站开通运营,进一步优化了区域路网布局,提升了运输整体效能,为沿线群众出行提供了便利,有力带动了产业升级和资源开发。
乘联分会:10月1-18日全国乘用车市场零售同比下降26%
据乘联分会消息,10月1-18日,全国乘用车市场零售78.9万辆,同比去年10月同期下降26%,较上月同期增长2%,今年以来累计零售1,412.3万辆,同比下降22%;10月1-18日,全国乘用车厂商批发85.3万辆,同比去年10月同期下降20%,较上月同期下降3%,今年以来累计批发2,058.9万辆,同比下降6%。
9月中国钢筋产量1299.3万吨同比降12.6%
国家统计局数据显示,2026年9月,中国钢筋产量1299.3万吨,同比降12.6%;1-9月累计产量12653.3万吨,同比降12.0%。9月,中国线材(盘条)产量1005.9万吨,同比降12.9%;1-9月累计产量9257.0万吨,同比降8.2%。9月,中国冷轧薄板产量502.2万吨,同比增12.9%;1-9月累计产量3886.2万吨,同比增7.1%。9月,中国中厚宽钢带产量1743.1万吨,同比降4.9%;1-9月累计产量16183.1万吨,同比降4.8%。
中钢协:自律控产降库存是稳运行的关键
中钢协:9月钢材需求不及预期,10月成本支撑减弱,价格震荡偏弱。全球经济展现韧性,国内财政货币政策加码基建,有望阶段性支撑需求。10月上旬粗钢日产环比增长3.1%,重点钢企库存环比增8.4%,社会库存环比增2.7%,供给压力增加。中钢协指出,需求下行压力突出,房地产拖累明显。强调自律控产降库存是稳运行关键,企业应坚持效益优先、以销定产,避免盲目复产和恶性竞争。
前三季度全国财政收入同比增长5.1%
财政部10月23日发布数据显示,今年前三季度,财政收入平稳增长,全国一般公共预算收入约17.23万亿元,同比增长5.1%,增幅比上半年提高0.4个百分点。其中,前三季度,全国税收收入约14.07万亿元,同比增长6.1%,增幅比上半年提高0.8个百分点。财政支出方面,前三季度,全国一般公共预算支出约21.02万亿元,同比增长1%,投资于人相关支出得到较好保障。(新华社)
2026年前三季度全国政府性基金预算收支情况
前三季度,全国政府性基金预算收入25010亿元,同比下降18.6%。分中央和地方看,中央政府性基金预算收入3682亿元,同比增长12.4%;地方政府性基金预算本级收入21328亿元,同比下降22.3%,其中,国有土地使用权出让收入16087亿元,同比下降27.9%。前三季度,全国政府性基金预算支出62754亿元,同比下降16.2%。分中央和地方看,中央政府性基金预算本级支出3692亿元,同比下降54.4%;地方政府性基金预算支出59062亿元,同比下降11.6%,其中,国有土地使用权出让收入相关支出25565亿元,同比下降18.5%。
本周,宏观面冷暖交替,与行业相关的主要有:1、前三季财政收入平稳增长,卖地收入降幅较大;2、国家发改委再次表态,及时出台新的增量政策;3、前三季经济成绩单公布,GDP增幅强于预期;4、固定资产投资增速下降,环比降幅暂停扩张;5、房地产行业延续低迷,核心指标尚未企稳;6、各线城市房价未能止跌,但同比降幅均有收窄;7、铁路固投保持增长,同比增速逐步放缓;8、乘用车内销延续颓势,10月以来降幅还在扩大。
行业面上,国家统计局数据显示,9月份我国粗钢产量同比小幅回升,生铁和钢材产量同比下降,同期钢筋和线材产量降幅明显;表明在钢铁产量小幅缩减的同时,建筑钢产量大幅下滑,有效缓解了该品种的供应压力。另据海关数据,9月份我国出口钢铁数量为年内最高水平,其中棒材出口量增幅最大,意味着“外需”的支撑作用还会延续。本周,受资本市场的影响,国内建筑钢市低位调整;展望后期,钢企持续减产的动力不足,而“内需”扩大的可能性很小,预计建筑钢市仍会维持“低位运行,窄幅波动”的走势。
回首本周,期螺波动收低,现货稳中趋弱,需求总体平缓,商家随行就市。从行情走势看,全国各地表现大同小异:少数市场维稳,成交不畅;多数区域波动,表现偏弱。环比来看,全国市场均价小幅回落。总体而言,供应平稳,库存再降;信心不振,低位成交。
期螺走软,现货疲弱;区间起伏,小幅调低。这是本周市场的主要特色。接下来,预计终端需求平淡,投机需求退缩,期货低位波动,现货窄幅调整。
对于上海地区而言,市场现状是:库存降速放缓,销量回升不畅;预期依然不明,商家出货为主。当前的利好因素是:天气利于施工,刚需不会消失;利空因素主要有:供应未见缩减,期货打压信心。本周钢价波动小跌,预计下周低位调整。需要关注的是:原料的涨跌,期货的高低,需求的变化。[文]西本新干线特邀评论员希玛拉亚峰