

[库存看市场]库存继续减少,钢价弱势波动
2026年10月31日06:38 来源:西本资讯摘要:期货疲弱,现货微调;频繁上下,不断试探。这是本周市场的主要特色。接下来,预计终端需求平淡,投机需求更弱,期货窄幅试探,现货如影相随。
本周(10月26日—10月30日),西本资讯监测的数据显示,截至10月30日,全国69个主要市场25mm规格三级螺纹钢平均价格为3411元/吨,周环比下跌9元;高线HPB300φ6.5mm平均价格为3586元/吨,周环比下跌4元。
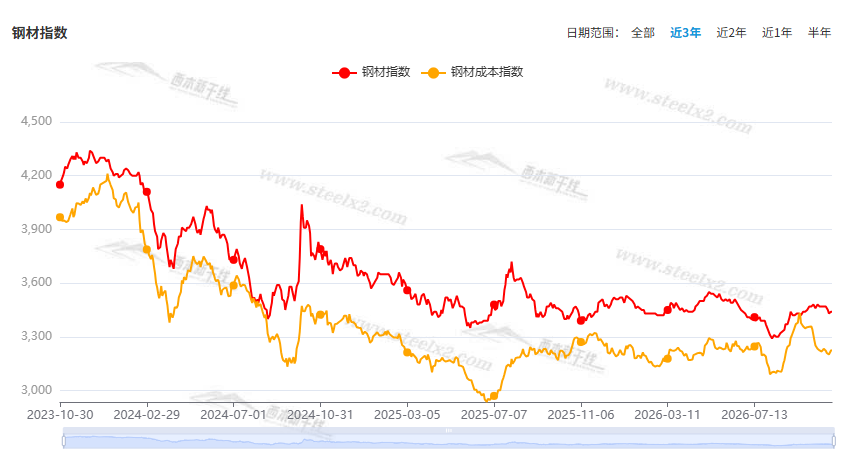
本期,全国主要市场建筑钢材价格低位震荡:其中,北方钢厂托举,多数平稳;南方情绪扰动,小幅起落。本周西本钢材指数趋弱,成本指数小跌,显示长流程钢厂利润空间变化不大;本周螺纹钢期货主力合约低位波动,对现货有压制作用。(下图为红色线条为钢材指数,黄色线条为成本指数)
期货方面,本周黑色系主力合约重心向下。其中,热卷2701合约周五夜盘收在3166元,较上周五收盘3201元下跌35元;螺纹钢2701合约周五夜盘收在3023元,较上周五收盘3042元下跌19元;从全周走势情况看,原料端整体收低,成材端弱势下移。
回首本期,消息面总体平静,铁矿价格偏弱,螺纹现货疲软,当前行业面有什么变化?后期钢价走势如何?一起看看西本资讯监控到的相关库存数据,再具体分析。
一、上海市场分析
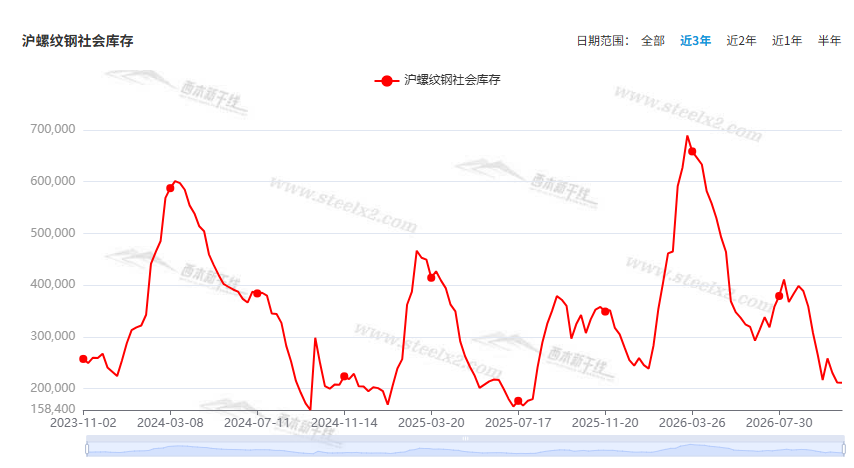
据西本资讯监测库存数据:截至10月29日,沪市螺纹钢库存总量为21.09万吨,周环比减少0.06万吨,降幅为0.28%(见下图);目前库存量较上年同期(10月30日的33.37万吨)减少12.28万吨,降幅为36.80%。本周沪市螺纹钢库存环比小幅减少,较去年同期降幅更大。
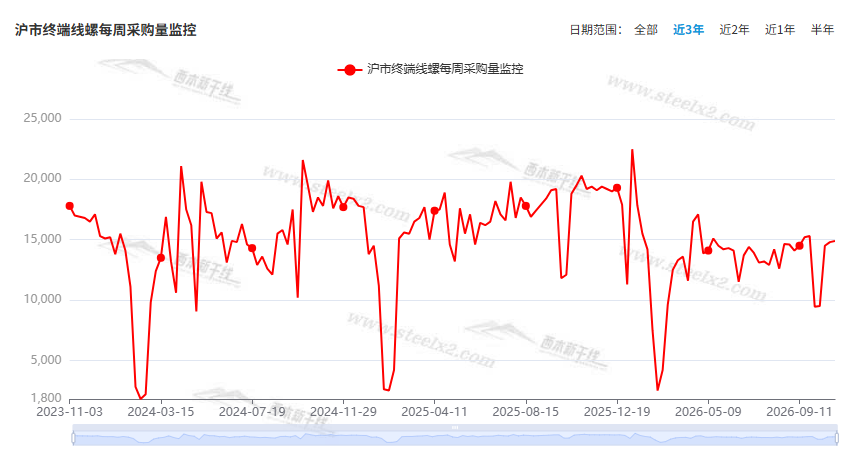
本期,西本资讯监测的沪市线螺周终端采购量为1.49万吨,环比前一周增加0.68%(见下图)。本周终端需求环比没有放大,显示刚需维持平淡。
本期西本钢材指数小幅走低,市场价格低位震荡:周一,期现双弱;周二,低位整理;周三,小幅调高;周四,谨慎上移;周五,再次松动。当下上海市场现状是:供应总体平缓,库存处于低位;需求无力放大,商家低价出货。本周市场价格弱势震荡,预计下周难以反转。
二、库存总结分析
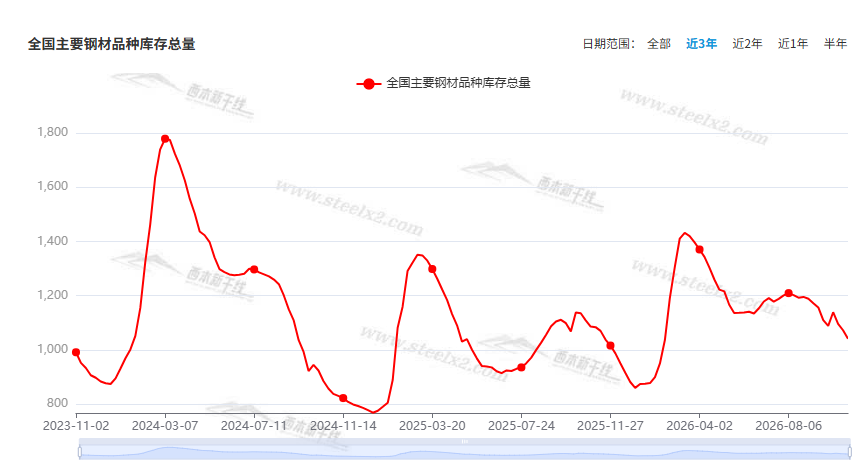
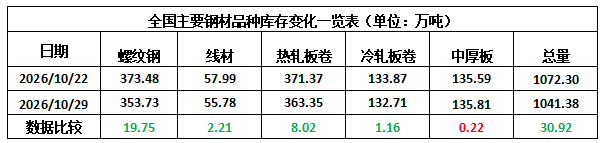
本期,全国35个主要市场样本仓库钢材总库存量为1041.38万吨,周环比减少30.92万吨,降幅为2.88%。主要钢材品种中,螺纹钢库存量为353.73万吨,环比减少19.75万吨,降幅为5.29%;线盘库存量为55.78万吨,周环比减少2.21万吨,降幅为3.81%;热轧卷板库存量为363.35万吨,周环比减少8.02万吨,降幅为2.16%;中厚板库存量为135.81万吨,周环比增加0.22万吨,增幅为0.16%;冷卷板库存量为132.71万吨,周环比减少1.16万吨,降幅为0.87%。
据西本资讯历史数据,当前库存总量较上年同期(2025年10月30日的1086.09万吨)减少44.71万吨,降幅为4.12%。分品种看,本期五大钢材品种中,中厚板库存小幅回升,其它品种库存下降。(见下图)
本周,华东区域建筑钢价格环比小幅调整。截至周五,以各地西本优质品为参照物,华东市场螺纹钢主流基准价格从2840元到3230元/吨不等,周环比偏弱10-20元/吨。
本期,影响市场走势的行业资讯主要有(以时间先后排序):
明年超3万亿元地方债额度有望年内下达各地
为了早谋划早准备,各地将在今年底前提前拿到明年部分政府债券发行额度,而这折射出积极财政政策正持续发力。近日,财政部债务管理司副司长赵则永在前三季度财政收支情况新闻发布会上介绍,财政部将抓紧做好提前下达2027年部分新增地方政府债务限额工作,指导各地早谋划、早准备,抓紧履行预算编制等相关程序,确保明年1月份尽早启动债券发行。长期关注地方债的中央财经大学教授温来成告诉第一财经,从目前情况来看,财政部很可能继续按60%顶格下达部分2027年新增地方政府债务限额,也就是3.12万亿元。
中钢协:10月中旬重点钢企粗钢日产189.4万吨
2026年10月中旬,重点统计钢铁企业共生产粗钢1894万吨,平均日产189.4万吨,环比下降2.3%;生铁1728万吨,平均日产172.8万吨,环比下降2.8%;钢材1826万吨,平均日产182.6万吨,环比增长0.4%。10月中旬,重点统计钢铁企业钢材库存量1722万吨,环比上一旬增加25万吨,增长1.5%;比年初增加308万吨,增长21.8%;比上月同旬增加14万吨,增长0.8%;比去年同旬增加64万吨,增长3.9%,比前年同旬增加179万吨,增长11.6%。
中钢协召开部分钢企座谈会
2026年三季度部分钢铁企业经济运行座谈会在柳州召开。钢协党委常委、副会长刘安栋指出,行业供强需弱矛盾突出,钢材价格低迷,炼焦煤价格上涨导致成本压力增加,行业效益下滑。四季度形势谨慎偏弱,核心在供给侧。建议落实“三定三不要”原则,自律控产降库存,提升运营效率,压降资产负债率。协会将推动企业诉求转化为政策选项,守住行业平稳运行底线。
2026年1—9月份全国规模以上工业企业利润增长15.5%
1—9月份,全国规模以上工业企业实现利润总额60337.4亿元,同比增长15.5%。 1—9月份,规模以上工业企业中,国有控股企业实现利润总额19395.5亿元,同比增长13.1%;股份制企业实现利润总额46727.6亿元,增长20.8%;外商及港澳台投资企业实现利润总额13371.4亿元,增长0.5%;私营企业实现利润总额15091.3亿元,增长8.7%。
1-9月钢铁行业实现盈利243.4亿元
1—9月份,规模以上工业企业中,国有控股企业实现利润总额19395.5亿元,同比增长13.1%;股份制企业实现利润总额46727.6亿元,增长20.8%;外商及港澳台投资企业实现利润总额13371.4亿元,增长0.5%;私营企业实现利润总额15091.3亿元,增长8.7%。1—9月份,黑色金属冶炼和压延加工业利润总额243.4亿元,同比下降73.3%。1—8月份,黑色金属冶炼和压延加工业利润总额294.3亿元,同比下降62.4%。以此推算,9月单月钢铁行业亏损50.9亿元。8月单月钢铁行业实现利润3.4亿元。7月单月钢铁行业实现亏损26.80亿元。
2026年三季度末,本外币住户贷款余额82.25万亿元
央行:2026年三季度末,本外币住户贷款余额82.25万亿元,同比下降2.0%,前三季度减少1.03万亿元。其中,经营性贷款余额25.64万亿元,同比增长1.7%,前三季度增加5383亿元。不含个人住房贷款的消费性贷款余额20.69万亿元,同比下降2.8%,前三季度减少4736亿元。
央行:房地产贷款有所放缓
2026年三季度末,人民币房地产贷款余额50.08万亿元,同比下降5.2%,前三季度减少1.90万亿元。2026年三季度末,房地产开发贷款余额12.37万亿元,同比下降9.1%,前三季度减少8179亿元。个人住房贷款余额35.91万亿元,同比下降4.1%,前三季度减少1.10万亿元。
国家发改委:推进“十五五”规划有序实施
国家发改委消息,10月30日,国家发展改革委党组召开扩大会议,会议强调,担当作为当好参谋助手。强化履职尽责,坚持以高质量党建引领高质量发展,更好发挥宏观管理和经济综合部门职责,推进“十五五”规划有序实施,在宏观经济治理、现代化产业体系建设、进一步深化改革开放、绿色低碳发展、安全保障能力提升、城乡区域协调发展、民生保障等方面不断取得新进展新突破,以实干实绩体现对党绝对忠诚、体现全面从严治党成效。
中指研究院:前10月100家房企拿地总额6465亿元
中指研究院最新发布《2026年1—10月中国房企投资拿地榜》显示,前10月100家房企拿地总额6465亿元,同比下降17.5%,降幅较1—9月缩窄3个百分点。
本周,宏观面缺少暖意,与行业相关的主要有:1、发改委召开会议,推进“十五五”规划实施;2、前9月规上工业利润继续增长,不同行业差异持续拉大;3、积极财政政策提前谋划,地方债额度有望年内下达;4、前三季贷款余额下降,房地产贷款降幅更为明显;5、前100家房企拿地金额下降,降幅环比略有收窄。
行业面上,国家统计局数据显示,9月份我国钢铁行业未能延续8月份的回暖态势,盈亏相抵亏损50.9亿元,远超7月份的亏损额,表明在“高成本和弱需求”的双重压制下,行业形势更加严峻。为此,中钢协召开经济运行座谈会指出:四季度形势谨慎偏弱,只有自律控产降库存才能缓解现实压力。另据中钢协数据,10月中旬,重点钢企粗钢和生铁日均产量略有回落,同期企业库存小幅增长,显示钢企在主动压产的同时,库存去化仍有阻力。本周,因预期没有回暖,国内建筑钢市低位震荡;展望后期,政策面难有利好出台,需求端不会有实质性的改善,预计行情低位反复的格局还将延续。
回首本周,期螺低位调整,现货稳中波动,需求相对平缓,商家谨慎行事。从行情走势看,全国各地表现基本一致:局部市场走稳,钢厂托举;多数区域震荡,小幅趋弱。环比来看,全国市场均价跌幅不大。总体而言,供应未增,需求不旺;厂商亏损,主动降库。
期货疲弱,现货微调;频繁上下,不断试探。这是本周市场的主要特色。接下来,预计终端需求平淡,投机需求更弱,期货窄幅试探,现货如影相随。
对于上海地区而言,市场现状是:库存总体偏低,销量难以提振;期货左右情绪,起伏空间不大。当前的利好因素是:库存同比偏低,需求尚未萎缩;利空因素主要有:供应未见中断,商家信心不足。本周钢价低位调整,预计下周小幅波动。需要关注的是:原料的走势,期货的涨跌,需求的变化。[文]西本新干线特邀评论员希玛拉亚峰