

11月9-13日钢市周预警:震荡整理
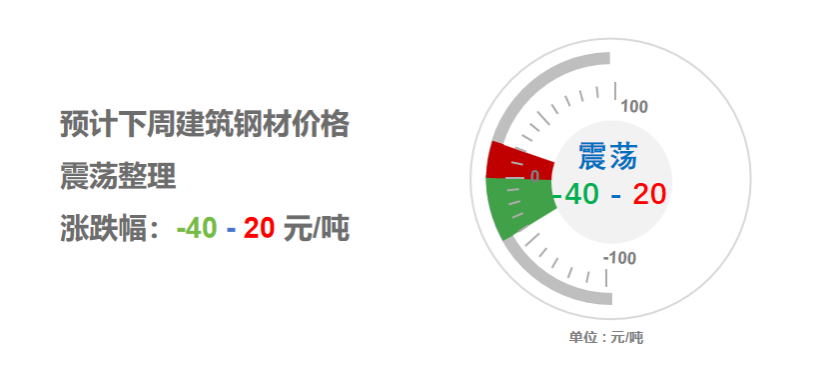
2026年11月06日14:16 来源:西本资讯摘要:鉴于此,我们对下周(11月9日-11月13日)螺纹钢现货市场施工放缓、震荡整理,波动区间参考-40-20元/吨。
一、建材钢材价格变动情况
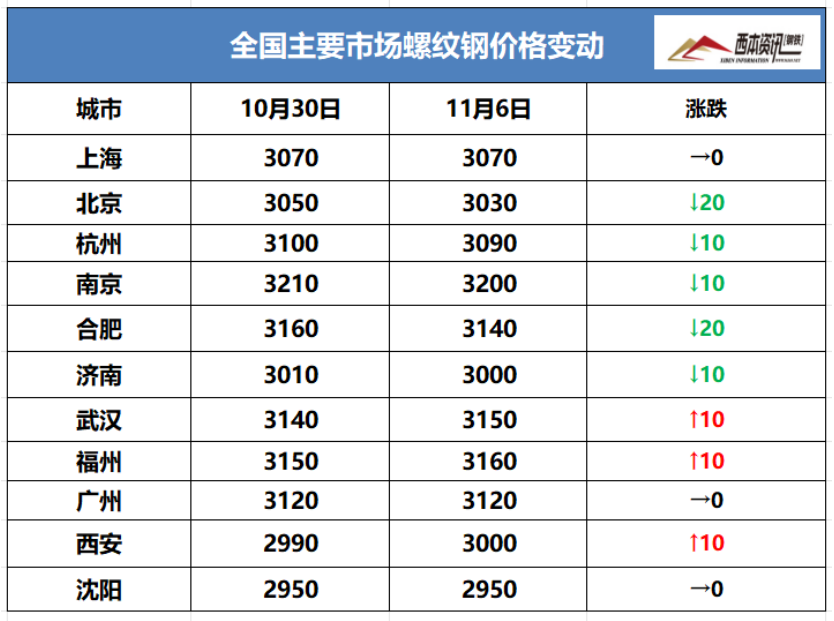
(1)本周国内建筑钢材行情窄幅整理,截至11月6日,西本指数报在3460,周环比上涨10。
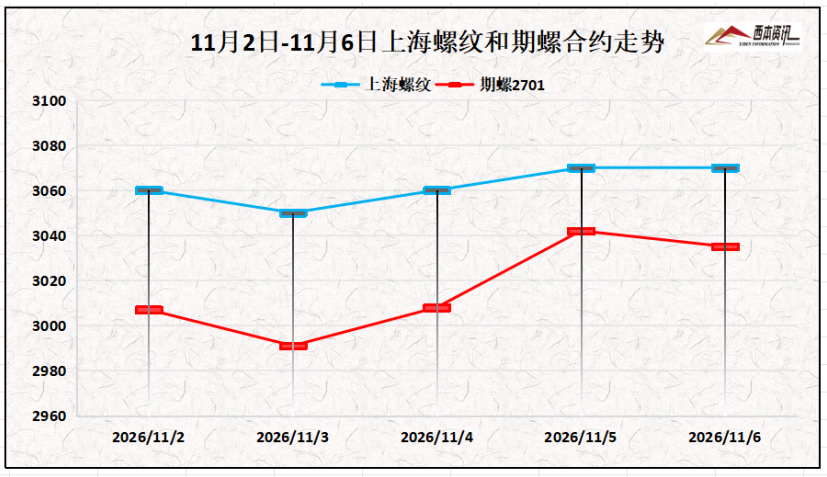
(2)本周初,淡季预期压制盘面,期螺主力震荡下行;周二,期螺延续弱势格局,主力合约冲高承压,全国震荡走弱;周三,期螺多空拉锯,主力合约探底回升;周四,资金进场带动反弹,主力合约震荡上行;截止周五午后,螺纹2701主力合约区涨后回落,并报在3033。
(3)价格变动因素
【利多】
(1)今年前三季度,全国累计完工改造城镇老旧小区1.6万个;
(2)上周,10个重点城市新建商品房成交面积环比增长26.7%;
(3)前10月全国发行地方债合计94720亿元,同比增长约3.9%;
【利空】
(1)中国10月制造业PMI为49.3%,比上月降0.8个百分点;
(2)10月12起国外对中国钢铁产品反倾销、反补贴调查或裁决;
(3)山西能源局召开会议强调,全力推动煤炭有序复产、增产保供;
二、上周原料行情分析
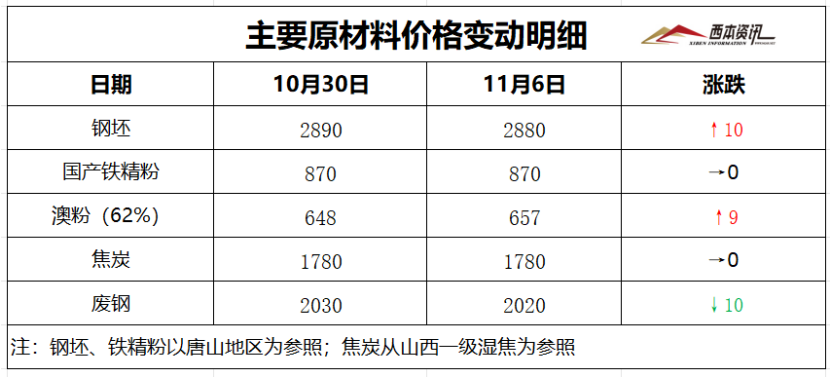
(1)原料价格变动
(2)原料成本分析
本周焦炭市场延续持稳运行。随着停产煤矿陆续复产以及蒙煤通关数量增加,原料煤价格承压再次下滑,焦企盈利能力持续恢复,开工维持高稳,但下游生产积极性不高,原料采购按需进行,供需结构趋于宽松。本周进口矿全球发运和港口到港量阶段回落,但非主流矿增量持续,港口库存宽松基调不改,不过,钢企主动补库意愿不强,短期缺乏明确方向。综合来看,下周国内焦炭稳中趋弱运行,进口矿行情窄幅波动为主。当前钢厂利润:高炉利润-81元/吨,周环比下降15元/吨;电炉利润-70元/吨,周环比回升10元/吨。
三、供给情况分析
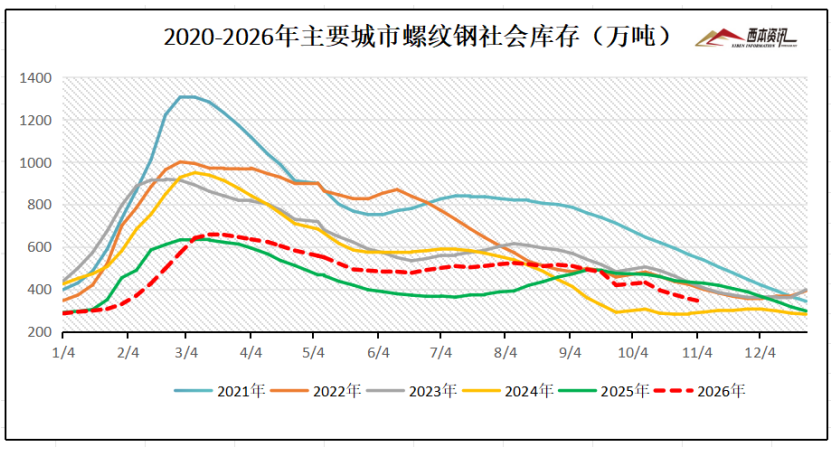
社会库存来看,全国主要样本城市螺纹钢累计库存338.77万吨,周环比下降14.96万吨;线材累计库存52.49万吨,周环比下降3.29万吨;五大钢材品种累计库存1013.97万吨,周环比下降27.41万吨。
四、宏观信息面
1、“十五五”时期构建现代化基础设施体系
国家发改委:“十五五”时期,我国将适度超前构建现代化基础设施体系,新建约2.1万公里高速公路;新建约1.5万公里铁路,其中包括约1万公里高速铁路;新建约15个民用运输机场;新建约2500公里国家高等级航道。
2、山西召开煤炭增产保供专题会议
11月2日,山西省能源局召开全省煤炭增产保供专题会议,会议强调,严格落实煤炭新规十七条,在确保安全的前提下,全力推动煤炭有序复产、增产保供;既要安全生产、又要增产增供,推动相关部门加大工作力度,扎实推进煤炭增产增供各项措施落地见效。
3、36家上市钢企公布前三季度业绩
据统计,36家上市钢企公布2026年前三季度业绩,其中18家公司实现盈利,宝钢股份净利润67.39亿元居首,中信特钢41.60亿元次之,南钢股份17.99亿元第三。营收方面,3家公司超900亿元,宝钢股份以2456.48亿元排名第一,河钢股份990.18亿元第二,华菱钢铁924.40亿元第三。
4、10月国外对华钢铁产品反倾销情况
不完全统计,2026年10月中国贸易救济信息网陆续公布12起国外对中国钢铁产品发起的反倾销、反补贴调查或裁决。涉案品种包括H型钢、无缝钢管、预应力钢绞线、热镀锌冷轧板卷、冷轧不锈钢板卷等。
五、下周行情预判
立冬悄至,寒潮来袭。北方降温并伴局部雨雪,南方多地阴雨连绵,工地施工放缓,需求逐步转入传统淡季,螺纹钢刚需预期进一步承压。但眼下钢企普遍亏损,主动检修减产增多,钢材供应处于历史低位,贸易商库存压力不大。市场主线仍是偏弱终端需求与减产、成本托底之间的博弈,短期涨跌空间有限。考虑,焦煤供应抬升、焦企供应增量以及铁矿供给偏松,成本支撑后期并不稳固,以及期螺低位修复,带动盘面情绪波动,整体市场操作仍谨慎。鉴于此,我们对下周(11月9日-11月13日)螺纹钢现货市场施工放缓、震荡整理,波动区间参考-40-20元/吨。