

[库存看市场]库存不断下降,钢价低位起伏
2026年11月07日06:41 来源:西本资讯摘要:期螺反复,现货震荡;起起落落,幅度不大。这是本周市场的主要特色。接下来,预计终端需求受限,投机需求沉默,期货区间波动,现货小幅试探。
本周(11月2日—11月6日),西本资讯监测的数据显示,截至11月6日,全国69个主要市场25mm规格三级螺纹钢平均价格为3405元/吨,周环比下跌6元;高线HPB300φ6.5mm平均价格为3581元/吨,周环比下跌5元。
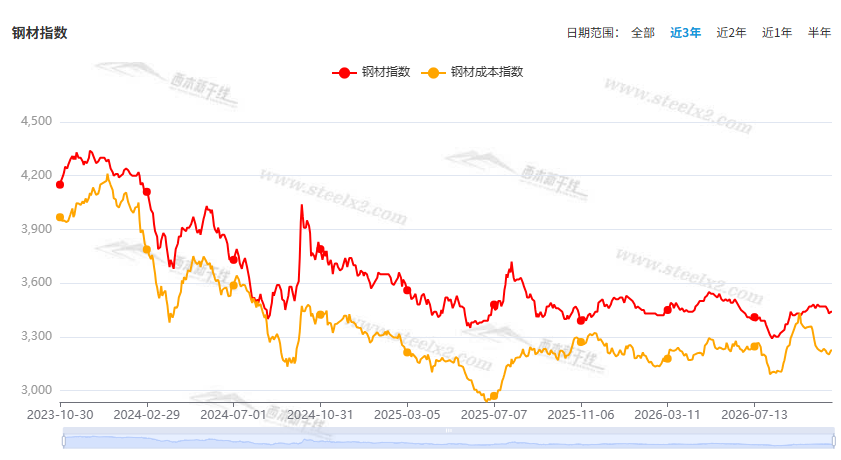
本期,全国主要市场建筑钢材价格低位反复:其中,北方需求放缓,稳中微调;南方期现互动,跌后回升。本周西本钢材指数整理,成本指数徘徊,显示长流程钢厂利润空间未能拓展;本周螺纹钢期货主力合约先抑后扬,对现货有引领作用。(下图为红色线条为钢材指数,黄色线条为成本指数)
期货方面,本周黑色系主力合约波动加剧。其中,热卷2701合约周五夜盘收在3207元,较上周五收盘3166元上涨41元;螺纹钢2701合约周五夜盘收在3046元,较上周五收盘3023元上涨23元;从全周走势情况看,原料端偏弱,成材端起落。
回首本期,消息面缺少利好,原料价格微调,螺纹现货上下,当前行业面有什么变化?后期钢价走势如何?一起看看西本资讯监控到的相关库存数据,再具体分析。
一、上海市场分析
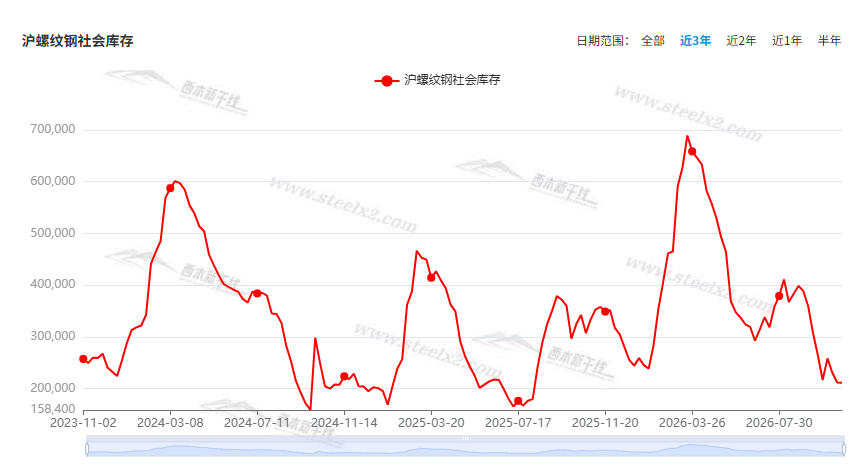
据西本资讯监测库存数据:截至11月6日,沪市螺纹钢库存总量为19.97万吨,周环比减少1.12万吨,降幅为5.31%(见下图);目前库存量较上年同期(11月6日的35.27万吨)减少15.30万吨,降幅为43.38%。本周沪市螺纹钢库存环比下降,较去年同期降幅扩大。
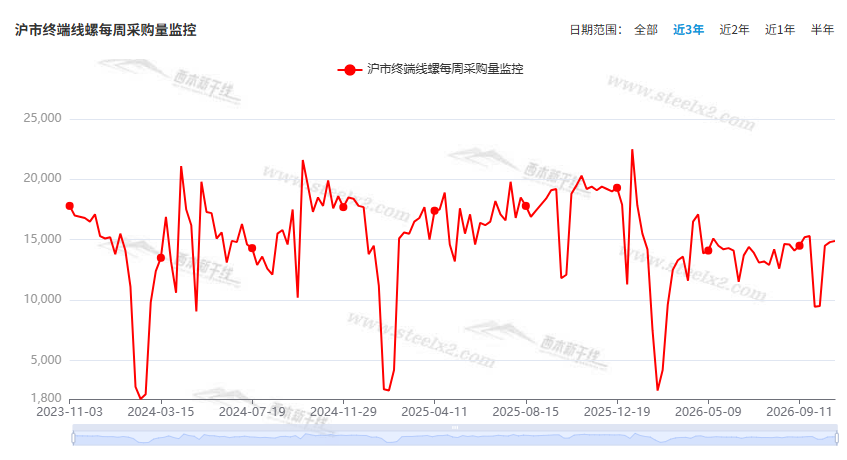
本期,西本资讯监测的沪市线螺周终端采购量为1.45万吨,环比前一周减少2.68%(见下图)。本周终端需求环比小幅回落,显示刚需力度不足。
本期西本钢材指数小幅整理,市场价格先跌后涨:周一,整体调低;周二,继续走弱;周三,跌后回稳;周四,稳步回升;周五,横盘消化。当下上海市场现状是:供应平缓,库存偏低;需求平淡,价格低位。本周市场价格跌势见缓,预计下周区间整理。
二、库存总结分析
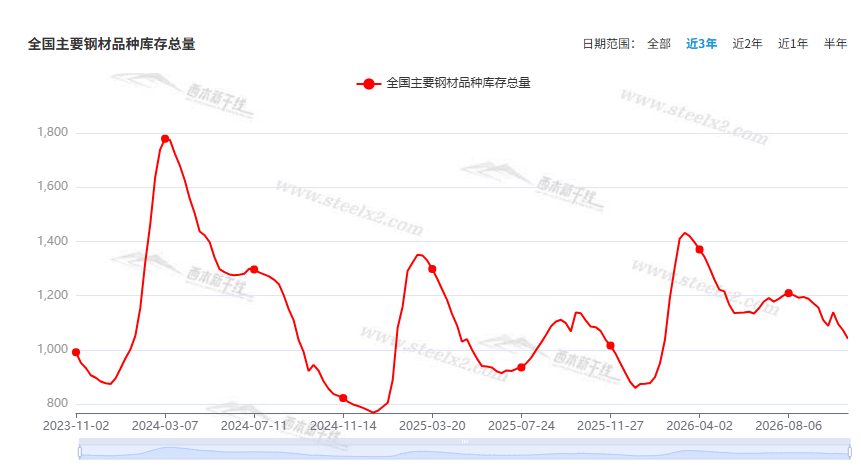
本期,全国35个主要市场样本仓库钢材总库存量为1013.97万吨,周环比减少27.41万吨,降幅为2.63%。主要钢材品种中,螺纹钢库存量为338.77万吨,环比减少14.96万吨,降幅为4.23%;线盘库存量为52.49万吨,周环比减少3.29万吨,降幅为5.90%;热轧卷板库存量为354.20万吨,周环比减少9.15万吨,降幅为2.52%;中厚板库存量为136.48万吨,周环比增加0.67万吨,增幅为0.49%;冷卷板库存量为132.03万吨,周环比减少0.68万吨,降幅为0.51%。
据西本资讯历史数据,当前库存总量较上年同期(2025年11月6日的1083.74万吨)减少69.77万吨,降幅为6.44%。分品种看,本期五大钢材品种中,中厚板库存回升,其它品种库存下降。(见下图)
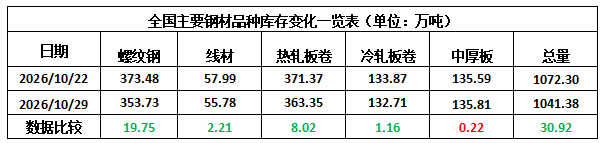
本周,华东区域建筑钢价格环比小幅调整。截至周五,以各地西本优质品为参照物,华东市场螺纹钢主流基准价格从2830元到3220元/吨不等,周环比偏弱10元/吨。
本期,影响市场走势的行业资讯主要有(以时间先后排序):
10月中国制造业采购经理指数公布 景气呈季节性回调
国家统计局服务业调查中心、中国物流与采购联合会公布10月中国采购经理指数。数据显示,制造业景气水平有所回调,制造业采购经理指数重回收缩区间,但新动能持续保持扩张,对制造业的支撑作用凸显。 10月中国制造业采购经理指数为49.3%,较上月下降0.8个百分点,回落至荣枯线以下。
国家统计局:供需两端均有放缓
2026年10月31日国家统计局服务业调查中心和中国物流与采购联合会发布了中国采购经理指数。对此,国家统计局服务业调查中心首席统计师霍丽慧进行了解读。 供需两端均有放缓。制造业生产指数和新订单指数分别为49.8%和49.4%,比上月下降1.9个和1.1个百分点。从行业看,铁路船舶航空航天设备、计算机通信电子设备等行业生产指数和新订单指数均位于53.0%及以上,产需活跃度较高;纺织、非金属矿物制品、有色金属冶炼及压延加工等行业生产指数和新订单指数均低于临界点,产需两端偏弱。
2026年10月汽车经销商库存预警指数为62.2%
2026年10月31日,中国汽车流通协会发布的最新一期“汽车经销商库存预警指数调查”VIA(Vehicle Inventory Alert Index)显示,2026年10月汽车经销商库存预警指数为62.2%,同比上升9.6个百分点,环比下降1.0个百分点,库存预警指数位于荣枯线之上。
中钢协:9月主要用钢行业运行月报
前三季度,主要用钢行业中,建筑业低位运行,制造业整体延续增长态势。房地产市场继续下行调整,基础设施建设投资同比小幅下降;机械行业增加值和机电产品出口额保持增长,汽车产量同比降幅扩大,船舶行业三大指标保持快速增长,家电行业三大白电产品产量两增一减,集装箱产量同比增长,增幅扩大。
“十五五”时期我国将新建约2.1万公里高速公路
国家发展改革委11月4日表示,“十五五”时期,我国将新建约2.1万公里高速公路,贯通国家公路网,加快建设沿江高速公路、都市圈环线等待贯通路段,推动连霍、沈海、京港澳等高速公路扩能增智,合理把控地方高速公路建设规模和节奏。“十五五”时期,我国将新建约2500公里的国家高等级航道,100余个万吨级及以上自动化码头泊位,加快建设世界一流的上海国际航运中心,优化提升长三角、粤港澳大湾区港口群,积极发展东南沿海港口群、环北部湾港口群,建设三峡水运新通道。
“十五五”时期 我国将新建约1.5万公里铁路
记者从国家发展改革委“奋进‘十五五’”系列新闻发布会上获悉,“十五五”时期我国将新建约1.5万公里铁路,其中约1万公里为高速铁路,基本实现铁路现代化目标。国家发展改革委基础设施发展司司长夏鑫表示,将基本建成“八纵八横”高速铁路主通道,高速铁路基本上是客运,合理拓展区域连接线覆盖范围;加快构建时速400公里高铁建造运营成套技术和标准体系,稳步推进商业化运营;加强普速铁路建设,加快繁忙干线扩能改造,基本消除干线通道能力瓶颈;构建专业化铁路货运网络,扩大集装箱班列开行范围,稳妥推动时速200公里铁路按需开行货物列车,“十五五”时期力争新增2.2亿吨货运量。(央视新闻)
“十五五”时期我国将新建约15个民用运输机场
国家发展改革委表示,“十五五”时期,我国将新建约15个民用运输机场,以北京、上海、广州、深圳、成都、重庆为中心,打造主辅协同、功能互补、客货兼顾的世界级机场群。建成呼和浩特、厦门、大连新机场,建设广州、南通新机场,推进三亚等新机场前期工作,实施一批枢纽机场改扩建,建设一批边境地区机场。
10月全国乘用车市场零售同比下降25%
据乘联分会,10月1-31日,全国乘用车市场零售169.3万辆,同比去年10月同期下降25%,较上月同期增长5%,今年以来累计零售1,502.7万辆,同比下降22%;10月1-31日,全国乘用车厂商批发263.5万辆,同比去年10月同期下降10%,较上月同期增长3%,今年以来累计批发2,237.2万辆,同比下降6%。
10月重卡销9.2万辆
根据第一商用车网初步掌握的数据,今年10月份,我国重卡市场共计销售9.2万辆左右(批发销量口径,包含出口和新能源),环比9月小幅下降7%,比上年同期的10.62万辆下降约13%。这是重卡行业今年以来的第五次同比下降,也是今年以来的四连降。
今年地方已发债超9万亿元
根据地方政府公开发债数据,今年前10个月全国发行地方政府债券合计94720亿元,同比增长约3.9%。从月度发债规模来看,8月和9月发债提速后,10月发债规模明显下滑,全年发债即将收尾。目前地方政府合法融资渠道基本来自发行地方政府债券。为了扩大有效投资稳定经济,缓解地方政府债务风险,近些年地方政府发债规模维持在高位。去年,地方债发行规模首次突破10万亿元(10.3万亿元)。
10月下旬重点钢企粗钢日产176万吨
中钢协:2026年10月下旬,重点统计钢铁企业共生产粗钢1936万吨,平均日产176.0万吨,环比下降7.0%;生铁1780万吨,平均日产161.8万吨,环比下降6.3%;钢材2081万吨,平均日产189.1万吨,环比增长3.6%。2026年10月下旬,重点统计钢铁企业钢材库存量1490万吨,环比上一旬减少232万吨,下降13.5%;比年初增加76万吨,增长5.4%;比上月同旬减少75万吨,下降4.8%;比去年同旬增加27万吨,增长1.8%,比前年同旬增加126万吨,增长9.2%。
本周,宏观面总体偏冷,与行业相关的主要有:1、制造业景气水平回调,10月PMI指数环比下降;2、供需两端均有放缓,生产和订单指数走弱;3、发改委公布“十五五”规划,“铁公机”投资数据揭晓;4、今年地方已发债超9万亿,发债规模环比减弱;5、10月乘用车零售疲软,同比降幅进一步扩大;6、10月重卡销量同环比减少,今年以来已经四连降;7、汽车经销商库存偏大,预警指数同比明显提升。
行业面上,中钢协数据显示,9月主要用钢行业中,建筑业低位运行,房地产市场继续下行,基础设施建设投资同比下降,导致建筑钢需求没有实质性回暖。另外,进入10月下旬后,重点钢企粗钢和生铁日均产量下滑;其中,粗钢平均日产创下年度新低,同期企业库存为今年2月以来最低,表明钢企在控产的同时,主动加快库存去化节奏。本周,受资本市场的影响,国内建筑钢市先抑后扬,呈现低位波动走势;展望后期,原材料价格或出现调整,成材供应难有明显增加,而需求端还会延续平淡,在供需双弱的格局下,预计建筑钢价很难出现大幅度的变化。
回首本周,期螺先抑后扬,现货跌后回涨,需求未能提振,商家随波逐流。从行情走势看,全国各地表现大体相似:局部市场平稳,横盘消化;多数区域波动,频繁上下。环比来看,全国市场均价略有调低。总体而言,库存减少,需求平淡;低位起伏,寻求方向。
期螺反复,现货震荡;起起落落,幅度不大。这是本周市场的主要特色。接下来,预计终端需求受限,投机需求沉默,期货区间波动,现货小幅试探。
对于上海地区而言,市场现状是:商家信心不足,库存持续减少;期货引领涨跌,幅度受到抑制。当前的利好因素是:库存没有压力,钢厂不愿让步;利空因素主要有:需求总体不足,商家预期谨慎。本周钢价小幅起落,预计下周窄幅调整。需要关注的是:原料的涨跌,期货的变化,成交的冷暖。[文]西本新干线特邀评论员希玛拉亚峰