

11月16-20日钢市周预警:偏弱震荡
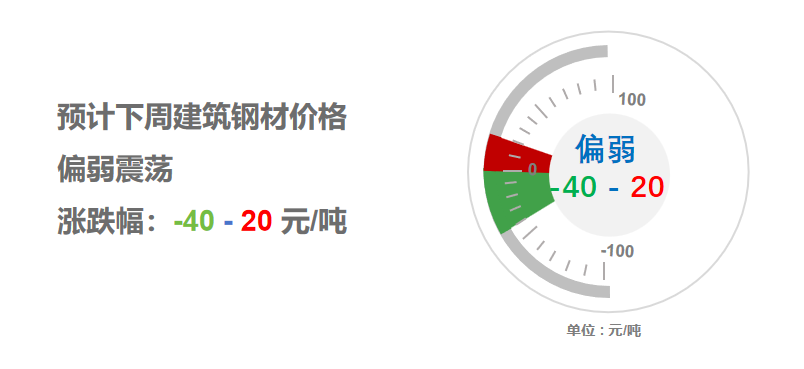
2026年11月13日12:22 来源:西本资讯摘要:鉴于此,我们预计下周(11月16 日–11月20 日)螺纹钢现货维持需求减量、偏弱震荡格局,波动区间参 -40-20元/吨。
一、建材钢材价格变动情况
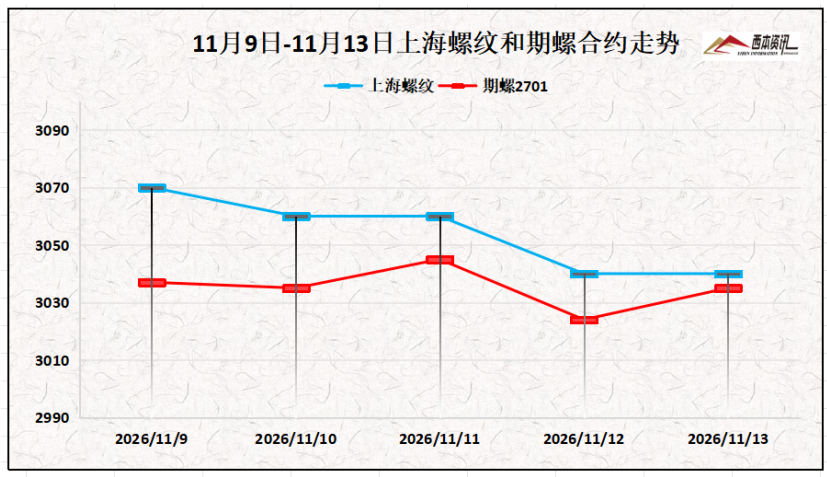
(1)本周国内建筑钢材行情偏弱整理,截至11月13日,西本指数报在3430,周环比下跌30。
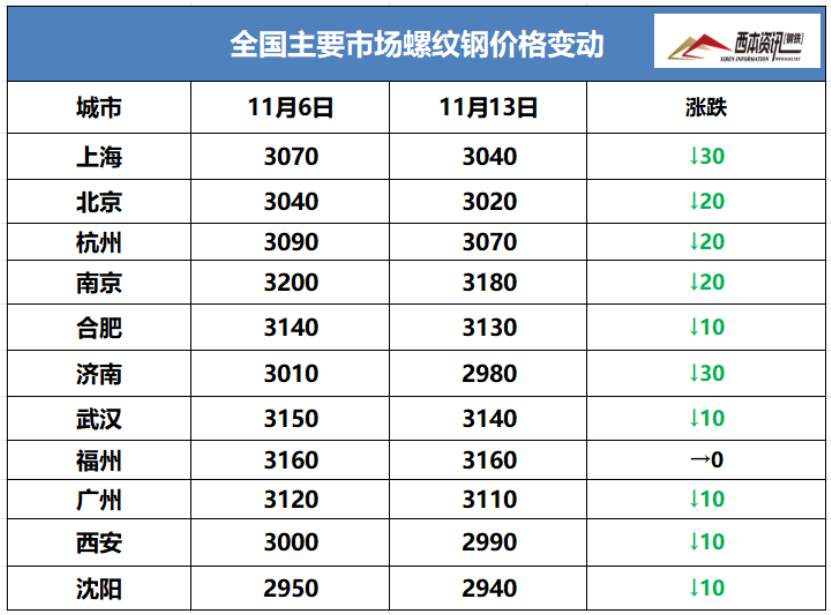
(2)本周初,期螺2701合约上方承压,终端需求偏弱,盘面震荡小幅收跌;周二,多空博弈平淡,暂无明确方向,区间反复震荡微幅收低;周三,限产预期带来支撑,但需求依旧偏弱,盘面震荡小幅收涨;周四,原料端焦炭提降,多头减仓拖累盘面,小幅低开震荡下行。截止周五午盘,螺纹2701主力合约区起伏波动,并报在3035。
(3)价格变动因素
【利多】
(1)1-10月货物进出口总值44.81万亿元,同比增长20%;
(2)1-9月中国汽车实现出口量863万辆,同比增速52%;
(3)河北多地启动重污染天气应急响应,并发布红色预警;
【利空】
(1)1-10月中国累计出口钢材9549.5万吨,同比下降2.3%;
(2)本周,表观消费量为826.18万吨,环比下降0.4%;
(3)10月房地产债券融资总额447.6亿元,同比下降12%;
二、上周原料行情分析
(1)原料价格变动
(2)原料成本分析
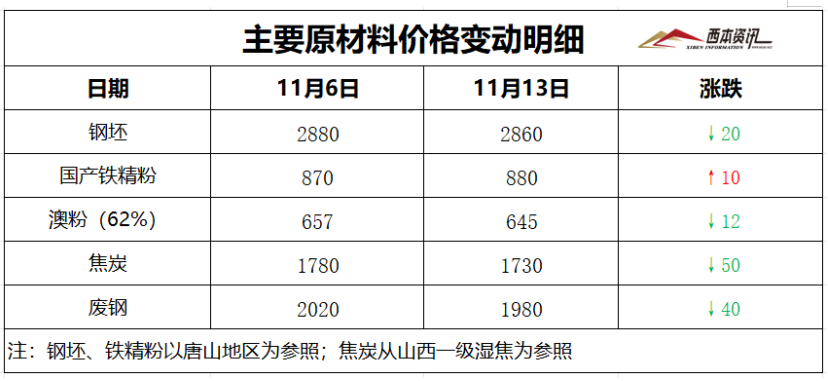
本周焦炭开启第三轮 50–55 元 / 吨提降,预计周末落地;下游刚需持续走弱,焦企出货放缓、供应偏松,部分厂库累积,钢厂生产意愿不强,铁水产量维持低位。同期进口矿到港量环比增加,钢企采购趋于谨慎,高价资源成交清淡,整体市场观望情绪渐起,部分矿商低价走量。综合来看,下周国内焦炭稳中趋弱运行,进口矿行情窄幅波动为主。当前钢厂利润:高炉利润-64元/吨,周环比增加17元/吨;电炉利润-50元/吨,周环比回升20元/吨
三、供给情况分析
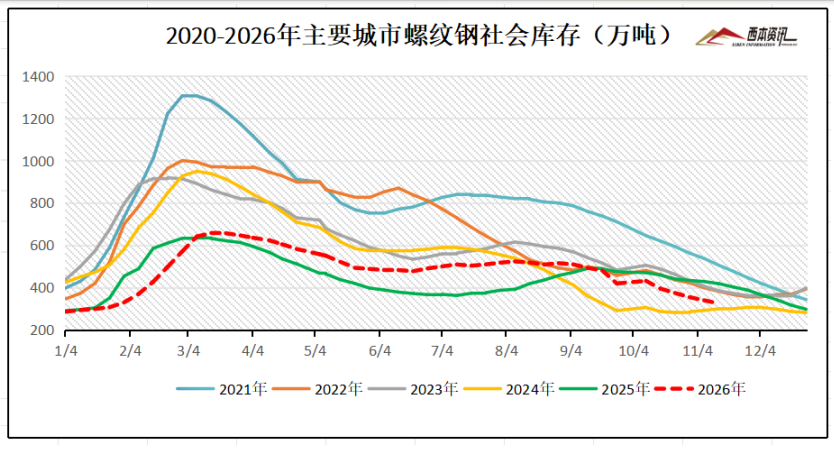
社会库存来看,全国主要样本城市螺纹钢累计库存324.15万吨,周环比下降14.2万吨;线材累计库存48.82万吨,周环比下降3.67万吨;五大钢材品种累计库存990.02万吨,周环比下降23.95万吨。
 四、宏观信息面
1、西芒杜北部矿山项目全面建成投产
11月6日,西芒杜矿山一系列投产一周年之际,项目二系列最后一道关键工序——CS区下运胶带系统全线重负荷试车成功,标志着西芒杜北部矿山项目矿山、铁路、港口全产业链的全面建成投产,是其由生产建设阶段全面转入生产运营阶段的里程碑。
2、河北多地启动重污染应急响应
河北多地启动重污染天气应急响应。截至11月8日,邯郸、邢台、保定已发布重污染天气红色预警,启动Ⅰ级应急响应;唐山、沧州发布橙色预警,启动Ⅱ级应急响应,启动时间均为11月9日。
3、10月中国出口钢材985.4万吨
海关数据显示,2026年10月中国出口钢材985.4万吨,1-10月累计出口钢材9549.5万吨,同比降2.3%。10月中国进口钢材39.5万吨,1-10月累计进口钢材446.1万吨,同比降11.6%。
五、下周行情预判
本周寒潮来袭,北方多地迎来雨雪降温,土建施工明显受限,南方多地持续阴雨,户外作业频繁受到干扰,终端需求整体走弱,市场成交表现低迷。得益于钢厂亏损主动减产叠加北方冬季环保管控托底,钢价下跌空间有限。考虑焦炭第三轮提降如期落地,成本端支撑进一步松动,钢材去库节奏放缓,累库预期逐步升温,期螺盘面多空交织,以及代理商现货库存压力不大,市场涨跌空间均被约束,参与者操作偏谨慎。鉴于此,我们预计下周(11月16 日–11月20 日)螺纹钢现货维持需求减量、偏弱震荡格局,波动区间参 -40-20元/吨。