

[库存看市场]库存同比偏低,钢价无力回暖
2026年11月14日06:53 来源:西本资讯摘要:期螺震荡,现货疲弱;弱势调整,信心不振。这是本周市场的主要特色。接下来,预计终端需求偏淡,投机需求萎缩,期货继续波动,现货及时配合。
本周(11月9日—11月13日),西本资讯监测的数据显示,截至 11月13日,全国69个主要市场25mm规格三级螺纹钢平均价格为3397元/吨,周环比下跌8元;高线HPB300φ6.5mm平均价格为3574元/吨,周环比下跌7元。
本期,全国主要市场建筑钢材价格低位调整:其中,北方需求更弱,有稳有落;南方期现呼应,涨少跌多。本周西本钢材指数趋弱,成本指数下移,显示长流程钢厂利润空间并未收缩;本周螺纹钢期货主力合约回升受挫,对现货失去拉动作用。(下图为红色线条为钢材指数,黄色线条为成本指数)
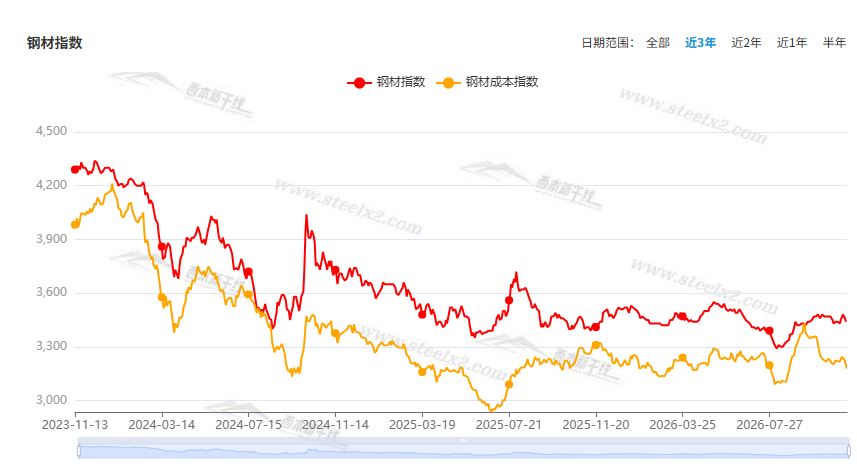
期货方面,本周黑色系主力合约波动回落。其中,热卷2701合约周五夜盘收在3173元,较上周五收盘3207元下跌34元;螺纹钢2701合约周五夜盘收在3031元,较上周五收盘3046元下跌15元;从全周走势情况看,原料端回调,成材端疲弱。
回首本期,消息面依然平静,原料价格松动,螺纹现货偏弱,当前行业面有什么变化?后期钢价走势如何?一起看看西本资讯监控到的相关库存数据,再具体分析。
一、上海市场分析
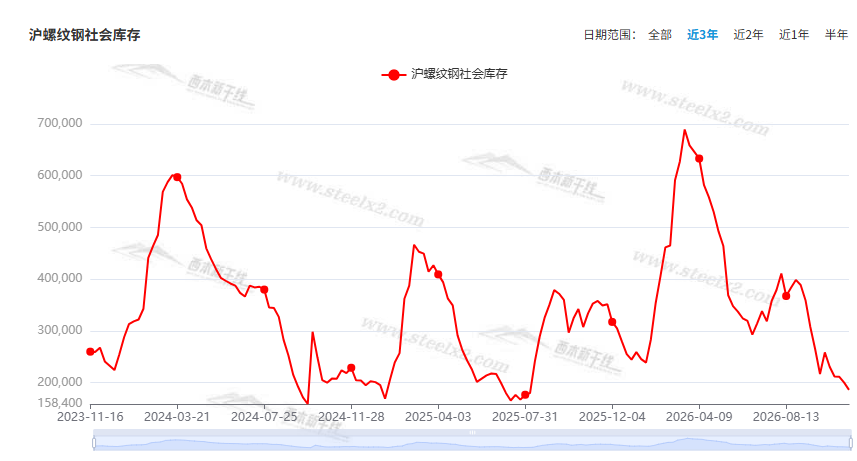
据西本资讯监测库存数据:截至11月12日,沪市螺纹钢库存总量为18.58万吨,周环比减少1.39万吨,降幅为6.96%(见下图);目前库存量较上年同期(11月13日的35.78万吨)减少17.20万吨,降幅为48.07%。本周沪市螺纹钢库存环比减少,较去年同期几乎“腰斩”。
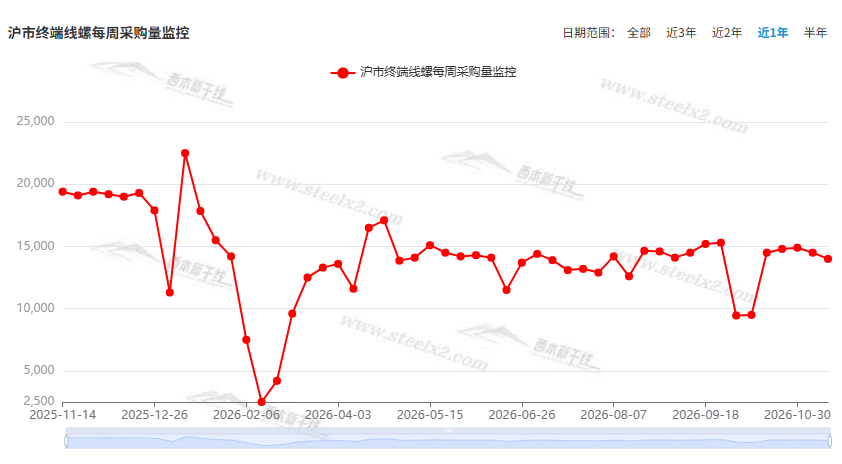
本期,西本资讯监测的沪市线螺周终端采购量为1.40万吨,环比前一周减少3.45%(见下图)。本周终端需求环比继续走弱,显示需求淡季来临。
本期西本钢材指数震荡收低,市场价格小幅下移:周一,降价开单;周二,低位徘徊;周三,稳中趋高;周四,小幅走弱;周五,盘整消化。当下上海市场现状是:库存不断减少,需求环比减弱;商家信心不足,价格低位波动。本周市场价格小幅趋弱,预计下周难有突破。
二、库存总结分析
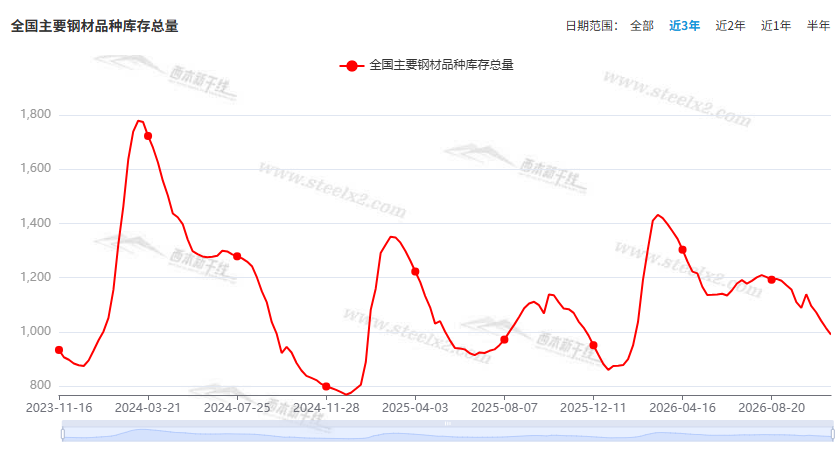
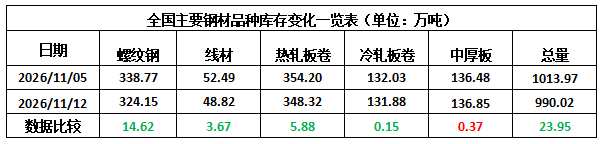
本期,全国35个主要市场样本仓库钢材总库存量为990.02万吨,周环比减少23.95万吨,降幅为2.36%。主要钢材品种中,螺纹钢库存量为334.15万吨,环比减少14.62万吨,降幅为4.32%;线盘库存量为48.82万吨,周环比减少3.67万吨,降幅为6.99%;热轧卷板库存量为348.32万吨,周环比减少5.88万吨,降幅为1.66%;中厚板库存量为136.85万吨,周环比增加0.37万吨,增幅为0.27%;冷卷板库存量为131.88万吨,周环比减少0.15万吨,降幅为0.11%。
据西本资讯历史数据,当前库存总量较上年同期(2025年11月13日的1069.98万吨)减少79.96万吨,降幅为7.47%。分品种看,本期五大钢材品种中,中厚板库存小增,其它品种库存下降。(见下图)
本周,华东区域建筑钢价格环比小幅松动。截至周五,以各地西本优质品为参照物,华东市场螺纹钢主流基准价格从2820元到3200元/吨不等,周环比下移10-20元/吨。
本期,影响市场走势的行业资讯主要有(以时间先后排序):
10月份,全国工业生产者出厂价格同比上涨5.7%
国家统计局:2026年10月份,全国工业生产者出厂价格同比上涨5.7%,环比上涨0.7%。工业生产者购进价格同比上涨7.9%,环比上涨1.1%。1—10月平均,工业生产者出厂价格比上年同期上涨2.7%,工业生产者购进价格上涨4.0%。
10月份工业生产者出厂价格中,生产资料价格同比上涨7.4%
10月份,工业生产者出厂价格中,生产资料价格同比上涨7.4%,影响工业生产者出厂价格总水平上涨约5.77个百分点。其中,采掘工业价格上涨27.9%,原材料工业价格上涨11.6%,加工工业价格上涨3.5%。生活资料价格下降0.1%,影响工业生产者出厂价格总水平下降约0.03个百分点。其中,食品价格下降1.6%,衣着价格下降1.3%,一般日用品价格下降0.7%,耐用消费品价格上涨1.4%。
乘联分会:2026年1-9月汽车行业利润率3.3%
2026年1-9月汽车生产2,337万辆,同比下降4%,收入80,435亿元增长2.6%,成本71,627亿元增长3.8%,利润2,675亿元下降23%,销售利润率3.3%;其中9月汽车生产306万辆,销售收入10,374亿元增长0.6%,成本9,257亿元增长2.5%,利润142亿元下降68%,销售利润率1.4%,处于近4年的低位。
前10个月我国货物贸易进出口44.81万亿元
据海关统计,今年前10个月,我国货物贸易进出口总值44.81万亿元,同比增长20%,保持了强劲增长态势。其中,出口25.99万亿元,增长17.6%;进口18.82万亿元,增长23.6%。10月份,进出口4.87万亿元,增长31.2%。其中,出口2.79万亿元,增长28.7%;进口2.08万亿元,增长34.7%。 截至10月份,我国进口、出口都已经连续6个月保持两位数增长。
2026年10月汽车经销商库存系数为1.38
2026年11月10日,中国汽车流通协会发布2026年10月“汽车经销商库存”调查结果:10月汽车经销商综合库存系数为1.38,环比下降17.9%,同比上升17.9%。据中国汽车流通协会乘联分会数据,10月全国乘用车市场零售164.3万辆,测算10月末汽车经销商库存总量约226万辆。
10月中国出口钢材985.4万吨
海关总署数据显示,2026年10月中国出口钢材985.4万吨,1-10月累计出口钢材9549.5万吨,同比降2.3%。10月中国进口钢材39.5万吨,1-10月累计进口钢材446.1万吨,同比降11.6%。10月中国进口铁矿砂及其精矿10565.8万吨,1-10月累计进口铁矿砂及其精矿106055.4万吨,同比增3.1%。
中国今年乘用车国内销量预计将跌破1900万辆
中国今年乘用车国内销量预计将跌破1900万辆,为2014年以来首次,凸显全球最大汽车市场需求走弱。据路透社报道,中国汽车工业协会星期三作出上述预测。相比内销疲软,中国汽车出口依然强劲,全年出口量预计将超过1100万辆。中汽协说,包含商用车在内的整体汽车销量10月同比下降9.2%,跌幅较9月的8.4%进一步扩大。
今年前三季度重点统计钢企钢材产销率为99.35%
今年前三季度,重点钢企钢材产销率为99.35%,重点企业生产钢材5.42亿吨、销售5.39亿吨。板带材受汽车造船出口支撑产销率较高,长材因建筑需求疲软拉低均值。钢筋等品种产量与销量双降,冷轧薄板等增幅居前。库存处于近4年高位,长材去库明显而板材微升。
10月汽车产销同比下降
据中国汽车工业协会分析,10月,汽车产销环比增长,同比小幅下降。出口保持较强韧性,月度出口量连续5个月保持在100万辆以上,新能源汽车稳定增长,销量占比持续提升,有利因素有效支撑行业平稳运行。2026年10月,汽车产销分别完成306.3万辆和301.6万辆,环比分别增长2.5%和2%,同比分别下降8.8%和9.2%。
央行:前十个月社会融资规模增量累计为28.61万亿元
初步统计,2026年前十个月社会融资规模增量累计为28.61万亿元,比上年同期少2.29万亿元。其中,对实体经济发放的人民币贷款增加10.91万亿元,同比少增3.61万亿元;对实体经济发放的外币贷款折合人民币增加2546亿元,同比多增3692亿元;委托贷款增加2084亿元,同比多增1002亿元;信托贷款减少1798亿元,同比多减3958亿元;未贴现的银行承兑汇票减少939亿元,同比多减1055亿元;企业债券净融资3.1万亿元,同比多1.27万亿元;政府债券净融资11.49万亿元,同比少4592亿元;非金融企业境内股票融资5705亿元,同比多1842亿元。
央行:10月末社会融资规模存量同比增长7.2%
初步统计,2026年10月末社会融资规模存量为469.16万亿元,同比增长7.2%。其中,对实体经济发放的人民币贷款余额279.31万亿元,同比增长4.6%;对实体经济发放的外币贷款折合人民币余额1.26万亿元,同比增长9%;委托贷款余额11.53万亿元,同比增长1.7%;信托贷款余额4.49万亿元,同比下降0.6%;未贴现的银行承兑汇票余额2.05万亿元,同比下降4.4%;企业债券余额36.92万亿元,同比增长9.6%;政府债券余额106.41万亿元,同比增长14.4%;非金融企业境内股票余额12.77万亿元,同比增长5.5%。从结构看,10月末对实体经济发放的人民币贷款余额占同期社会融资规模存量的59.5%,同比低1.5个百分点;对实体经济发放的外币贷款折合人民币余额占比0.3%,同比持平;委托贷款余额占比2.5%,同比低0.1个百分点;信托贷款余额占比1%,同比持平;未贴现的银行承兑汇票余额占比0.4%,同比低0.1个百分点;企业债券余额占比7.9%,同比高0.2个百分点;政府债券余额占比22.7%,同比高1.4个百分点;非金融企业境内股票余额占比2.7%,同比低0.1个百分点。
中国人民银行:前十个月人民币存款增加21.97万亿元
中国人民银行:10月末,本外币存款余额358.81万亿元,同比增长7.8%。月末人民币存款余额350.65万亿元,同比增长7.7%。前十个月人民币存款增加21.97万亿元。其中,住户存款增加8.47万亿元,非金融企业存款增加1.91万亿元,财政性存款增加3.03万亿元,非银行业金融机构存款增加5.99万亿元。10月末,外币存款余额1.22万亿美元,同比增长16.9%。前十个月外币存款增加1553亿美元。
央行:前十个月人民币贷款增加11.42万亿元
央行数据显示,10月末,本外币贷款余额287.25万亿元,同比增长4.6%。月末人民币贷款余额283.33万亿元,同比增长4.7%。前十个月人民币贷款增加11.42万亿元。分部门看,住户贷款减少1.46万亿元,其中,短期贷款减少1.41万亿元,中长期贷款减少501亿元;企(事)业单位贷款增加12.39万亿元,其中,短期贷款增加4.65万亿元,中长期贷款增加6.69万亿元,票据融资增加9283亿元;非银行业金融机构贷款减少2395亿元。10月末,外币贷款余额5831亿美元,同比增长5.2%。前十个月外币贷款增加381亿美元。
本周,宏观面相对平静,与行业相关的主要有:1、生产资料价格上扬,10月PPI同环比均上涨;2、前10个月进出口数据公布,持续保持强劲增长态势;3、前10月金融数据公布,当月贷款新增再次转负;4、10月汽车产销同比下降,销量跌幅环比扩大;5、汽车行业利润下滑,9月销售利润率更低;6、汽车经销商消极备货,10月库存系数环比下降。
行业面上,海关数据显示,10月份我国钢材出口量同比增加,但环比呈现回落,并终结了连续五个月出口量超过千万吨的“高光时刻”。另据中钢协统计,前三季度,重点钢企钢材产销形势良好,但库存处于近4年高位,且不同品种表现差异较大,其中,长材因建筑需求疲软拉低均值,钢筋等品种产量与销量双降——对整个行业有拖累。本周,国内建筑钢市弱势波动,多数区域价格小幅下移;展望后期,因原料价格回落,钢企减产动力略显不足,而国内需求淡季特征显现,国际市场出口节奏放缓,导致供需矛盾难以缓解,预计建筑钢价暂难走出“低位挣扎”的泥潭。
回首本周,期螺震荡收低,现货稳中小跌,需求环比减少,商家信心受挫。从行情走势看,全国各地表现基本一致:少数市场平稳,钢厂托举;多数区域微调,稳中有跌。环比来看,全国市场均价略有下移。总体而言,库存更低,需求放缓;低位挣扎,消磨耐心。
期螺震荡,现货疲弱;弱势调整,信心不振。这是本周市场的主要特色。接下来,预计终端需求偏淡,投机需求萎缩,期货继续波动,现货及时配合。
对于上海地区而言,市场现状是:商家主动降库,到货资源不多;价格震荡收低,需求总体偏弱。当前的利好因素是:库存持续减少,利空因素主要是:需求无法提升。本周钢价稳中小跌,预计下周低位整理。需要关注的是:供应的力度,期货的高度,需求的温度。[文]西本新干线特邀评论员希玛拉亚峰